Das Wichtigste auf einen Blick
Was ist Finanzbuchhaltung (FiBu)?
Zur Definition: Die Finanzbuchhaltung, auch Finanzbuchführung oder kurz FiBu, zeichnet alle Vorgänge eines Unternehmens auf, die sich in Geld ausdrücken lassen: Einnahmen und Ausgaben, Forderungen gegenüber Kunden, Verbindlichkeiten gegenüber Lieferanten, Anschaffungen und Privatentnahmen. Grundlage jeder Buchung ist ein Beleg, etwa eine Ausgangsrechnung, eine Eingangsrechnung oder ein Kontoauszug.
Die geprüften Vorschriften verwenden den Begriff „Finanzbuchhaltung" nicht; das Handelsgesetzbuch spricht von „Büchern", die Abgabenordnung von „Büchern und Aufzeichnungen". Den Kern formuliert § 238 Abs. 1 HGB: Jeder Kaufmann ist verpflichtet, „Bücher zu führen und in diesen seine Handelsgeschäfte und die Lage seines Vermögens nach den Grundsätzen ordnungsmäßiger Buchführung ersichtlich zu machen."
Buchhaltung und Finanzbuchhaltung werden im Alltag oft gleichbedeutend verwendet. Genau genommen ist Buchhaltung der Oberbegriff, der auch die interne Betriebsbuchhaltung umfassen kann. Grundlagen: Buchführung einfach erklärt.
Finanzbuchhaltung als Teil des betrieblichen Rechnungswesens
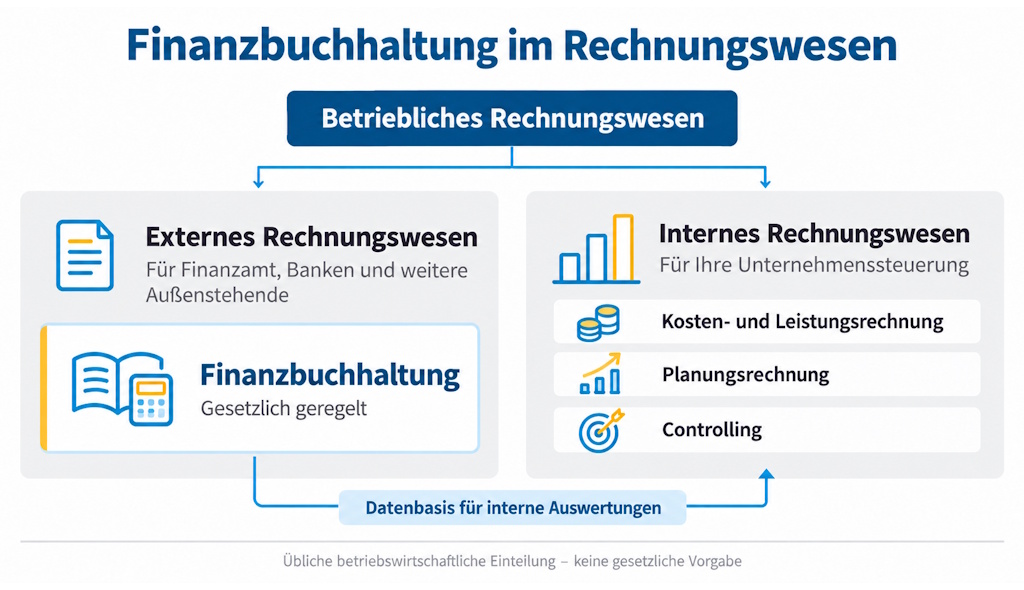
Die Betriebswirtschaftslehre gliedert das betriebliche Rechnungswesen üblicherweise in zwei Bereiche (Konvention, keine gesetzliche Vorgabe):
Die Finanzbuchhaltung ist damit ein Teilbereich des betrieblichen Rechnungswesens und zugleich die Datenbasis für interne Auswertungen.
Die Aufgaben der Finanzbuchhaltung
Die Aufgaben der Finanzbuchhaltung lassen sich aus den gesetzlichen Anforderungen ableiten; die Gliederung ist eine gängige Einordnung, keine Aufzählung aus dem Gesetz:
- Dokumentation: Die Erfassung aller Geschäftsvorfälle erfolgt belegt. Sie müssen sich nach § 238 Abs. 1 HGB „in ihrer Entstehung und Abwicklung verfolgen lassen."
- Bestände ermitteln: Die Finanzbuchhaltung zeigt Vermögensgegenstände, Forderungen und Schulden und deren Bestandsveränderungen.
- Erfolgsermittlung: Aus den Buchungen entsteht der Gewinn oder Verlust der Rechnungsperiode, über Bilanz und GuV oder über die Einnahmen-Überschuss-Rechnung.
- Besteuerungsgrundlage: Die Finanzbuchhaltung liefert die Zahlen für die Ertragsteuern. Nach § 22 Abs. 1 UStG ist der Unternehmer zudem verpflichtet, „zur Feststellung der Steuer und der Grundlagen ihrer Berechnung Aufzeichnungen zu machen"; auch diese entstehen in der Buchhaltung.
- Information und Kontrolle: Du, deine Bank oder Mitgesellschafter erhalten einen Überblick über Vermögenslage und offene Zahlungsverpflichtungen.
Die Buchführung muss so beschaffen sein, dass sie „einem sachverständigen Dritten innerhalb angemessener Zeit einen Überblick über die Geschäftsvorfälle und über die Lage des Unternehmens vermitteln kann" (§ 238 Abs. 1 HGB, gleichlautend § 145 Abs. 1 AO).
Teilbereiche der Finanzbuchhaltung
Die Finanzbuchhaltung wird in Teilbereiche gegliedert. Auch das ist ein Ordnungsschema, keine gesetzliche Pflicht. Welchen Teilbereich du brauchst, hängt davon ab, ob du auf Rechnung verkaufst, Anlagevermögen besitzt oder Mitarbeiter beschäftigst.
| Teilbereich | Inhalt | Vertiefung |
|---|---|---|
| Hauptbuch und Grundbuch | Sachkonten und zeitliche Erfassung aller Buchungen | nächster Abschnitt |
| Debitorenbuchhaltung | Forderungen gegenüber Kunden, Zahlungseingänge | Debitorenbuchhaltung |
| Kreditorenbuchhaltung | Verbindlichkeiten gegenüber Lieferanten | Kreditorenbuchhaltung |
| Anlagenbuchhaltung | Anlagevermögen, Abschreibungen, Anlagenverzeichnis | Anlagenbuchhaltung |
| Lohnbuchhaltung | Löhne, Gehälter, Lohnkonto | Lohnbuchhaltung |
Die Debitorenbuchhaltung führt je Kunde ein Konto mit offenen Ausgangsrechnungen. Die Kreditorenbuchhaltung ist das Gegenstück für Lieferanten.
Die Anlagenbuchhaltung erfasst Wirtschaftsgüter, die dem Unternehmen längerfristig dienen. Für EÜR-Rechner verlangt § 4 Abs. 3 Satz 5 EStG, bestimmte Wirtschaftsgüter, insbesondere nicht abnutzbare Anlagegüter wie Grund und Boden oder Beteiligungen (Satz 4), mit Anschaffungstag und Anschaffungskosten „in besondere, laufend zu führende Verzeichnisse aufzunehmen". Für abnutzbare Anlagegüter brauchst du die Angaben ohnehin für die Abschreibung, die nach § 4 Abs. 3 Satz 3 EStG auch in der EÜR zu befolgen ist.
Die Lohnbuchhaltung betrifft Arbeitgeber. Nach § 41 Abs. 1 EStG hat der Arbeitgeber „für jeden Arbeitnehmer und jedes Kalenderjahr ein Lohnkonto zu führen". Ob sie zur Finanzbuchhaltung zählt, wird unterschiedlich gesehen; oft ist sie ein Nebenbuch.
Hauptbuch, Grundbuch und Nebenbücher
Im Grundbuch, auch Journal, stehen alle Buchungen der Finanzbuchhaltung in zeitlicher Reihenfolge. Das Hauptbuch ordnet dieselben Buchungen nach Sachkonten wie Bank, Umsatzerlöse oder Miete. Aus seinen Konten entstehen am Ende der Rechnungsperiode Bilanz und GuV oder die EÜR. Welche Konten es gibt, legt ein Kontenrahmen fest, zum Beispiel SKR 03 oder SKR 04.
Die Nebenbücher liefern Details, die im Hauptbuch nur als Summe erscheinen. Grundlage von Bilanz und GuV ist das System der doppelten Buchführung.
Professionelle Buchhaltung mit Lexware Office
Alle Kunden von Selbstständigkeit.de können den Marktführer für Buchhaltungsprogramme jetzt kostenlos für 6 Monate testen! Der Vorteils-Rabatt ist flexibel monatlich kündbar.
Wer zur Finanzbuchhaltung verpflichtet ist
Ob du zur Finanzbuchhaltung mit Bilanz verpflichtet bist, ergibt sich aus Handelsrecht und Steuerrecht.
Handelsrecht. Nach § 238 Abs. 1 HGB ist jeder Kaufmann zur Buchführung verpflichtet. Kaufmann ist, wer ein Handelsgewerbe betreibt (§ 1 Abs. 1 HGB). Das liegt nicht vor, wenn das Unternehmen „nach Art oder Umfang einen in kaufmännischer Weise eingerichteten Geschäftsbetrieb nicht erfordert" (§ 1 Abs. 2 HGB); die geprüften Vorschriften nennen dafür keine Zahlengrenze. Kleingewerbetreibende sind zur Eintragung ins Handelsregister „berechtigt, aber nicht verpflichtet" (§ 2 HGB) und werden mit der Eintragung Kaufmann.
Handelsgesellschaften: Die Vorschriften für Kaufleute gelten auch für Handelsgesellschaften (§ 6 Abs. 1 HGB). Eine GmbH gilt als Handelsgesellschaft (§ 13 Abs. 3 GmbHG), ebenso die UG (haftungsbeschränkt). Die Geschäftsführer sind nach § 41 GmbHG verpflichtet, „für die ordnungsmäßige Buchführung der Gesellschaft zu sorgen."
Achtung!
GmbH und UG sind unabhängig von Umsatz und Gewinn immer buchführungspflichtig und bilanzieren. Die Befreiung nach § 241a HGB gilt nur für Einzelkaufleute. Siehe GmbH gründen.
Für Einzelkaufleute gibt es eine Befreiung: Wer an den Abschlussstichtagen von zwei aufeinanderfolgenden Geschäftsjahren „nicht mehr als jeweils 800 000 Euro Umsatzerlöse und jeweils 80 000 Euro Jahresüberschuss" aufweist, muss die §§ 238 bis 241 HGB nicht anwenden (§ 241a HGB). Beide Werte dürfen nicht überschritten sein. Bei einer Neugründung genügt der erste Abschlussstichtag.
Steuerrecht. Wer nach HGB Bücher führen muss, muss dies nach § 140 AO auch für die Besteuerung. Zusätzlich verpflichtet § 141 AO gewerbliche Unternehmer, wenn sie einen Gesamtumsatz von mehr als 800.000 Euro im Kalenderjahr oder einen Gewinn aus Gewerbebetrieb von mehr als 80.000 Euro im Wirtschaftsjahr haben; für Land- und Forstwirte gelten entsprechende Grenzen. Hier genügt ein überschrittener Wert. Die Pflicht beginnt mit dem Wirtschaftsjahr, das auf die Mitteilung des Finanzamts folgt.
Freiberufler betreiben kein Gewerbe, sind keine Kaufleute und fallen nicht unter § 141 AO. Eine Freiberufler-GmbH ist dagegen als Handelsgesellschaft buchführungspflichtig. Mehr dazu: Freiberufler oder Kleingewerbe und Einzelunternehmen gründen.
Finanzbuchhaltung mit Bilanz oder mit Einnahmen-Überschuss-Rechnung
Aus der Pflichtprüfung folgt die Art der Gewinnermittlung und damit die Form deiner Finanzbuchhaltung.
Bilanzierer ermitteln den Gewinn durch Betriebsvermögensvergleich: Gewinn ist nach § 4 Abs. 1 EStG der Unterschied zwischen dem Betriebsvermögen am Schluss des Wirtschaftsjahres und dem am Schluss des Vorjahres, „vermehrt um den Wert der Entnahmen und vermindert um den Wert der Einlagen." Am Ende steht der Jahresabschluss: Die Bilanz stellt als Aktiva und Passiva Vermögen sowie Eigenkapital und Schulden dar, die GuV die Aufwendungen und Erträge des Geschäftsjahres (§ 242 HGB). Bilanz, GuV und Anlagenverzeichnis gehen als E-Bilanz elektronisch ans Finanzamt (§ 5b EStG).
EÜR-Rechner setzen nach § 4 Abs. 3 EStG „den Überschuss der Betriebseinnahmen über die Betriebsausgaben" als Gewinn an, wenn sie weder buchführungspflichtig sind noch freiwillig Bücher führen. Es gilt das Zufluss- und Abflussprinzip des § 11 EStG: Einnahmen zählen im Kalenderjahr des Zuflusses, Ausgaben im Jahr der Zahlung. Die EÜR wird nach amtlich vorgeschriebenem Datensatz (Anlage EÜR) elektronisch übermittelt (§ 60 Abs. 4 EStDV).
| Merkmal | Bilanz | Einnahmen-Überschuss-Rechnung |
|---|---|---|
| Wer? | Kaufleute ohne Befreiung, GmbH/UG, Pflicht nach § 141 AO | ohne Buchführungspflicht und ohne freiwillige Bücher |
| Rechtsgrundlage | §§ 238, 242 HGB; § 4 Abs. 1, § 5 EStG | § 4 Abs. 3 EStG |
| Ergebnis | Bilanz und GuV, E-Bilanz | Überschuss, Anlage EÜR |
| Zeitprinzip | Aufwendungen und Erträge des Geschäftsjahrs; § 11 EStG gilt nicht | Zufluss und Abfluss (§ 11 EStG) |
Hinweis
Auch als EÜR-Rechner hast du eine Finanzbuchhaltung im weiteren Sinn: Du zeichnest Einnahmen und Ausgaben auf, bewahrst Belege auf und hältst deine Anlagegüter in einem Verzeichnis fest. Die Ordnungsvorschriften des § 146 AO gelten nach dessen Absatz 6 auch für freiwillig geführte Aufzeichnungen. Eine Bilanz musst du nicht aufstellen.
Grundsätze ordnungsmäßiger Buchführung in der FiBu
Ob Bilanz oder EÜR: Das HGB verweist auf die Grundsätze ordnungsmäßiger Buchführung (GoB), die Abgabenordnung wird konkret. Nach § 146 Abs. 1 AO sind Buchungen und Aufzeichnungen „einzeln, vollständig, richtig, zeitgerecht und geordnet vorzunehmen." Kasseneinnahmen und Kassenausgaben sind täglich festzuhalten.
Eine Buchung darf nicht so verändert werden, dass „der ursprüngliche Inhalt nicht mehr feststellbar ist" (§ 146 Abs. 4 AO, ebenso § 239 Abs. 3 HGB). Daraus folgt: Fehler korrigierst du durch eine nachvollziehbare Gegenbuchung, nicht durch Überschreiben.
Bücher dürfen nach § 239 Abs. 4 HGB auch als geordnete Belegablage oder auf Datenträgern geführt werden, wenn das Verfahren den GoB entspricht. Die Finanzverwaltung konkretisiert die Anforderungen an digitale Buchführung in den GoBD. Software kann dabei helfen: Finanzsoftware, Buchhaltungssoftware, kostenlose Buchhaltungssoftware.
Rechnungsperiode, Jahresabschluss und Aufbewahrung
Die maßgebliche Rechnungsperiode für Kaufleute ist das Geschäftsjahr, das nach § 240 Abs. 2 HGB zwölf Monate nicht überschreiten darf. Zu Beginn des Handelsgewerbes und zum Schluss jedes Geschäftsjahres stellen Kaufleute ohne Befreiung ein Inventar auf (§ 240 HGB), dazu Eröffnungsbilanz, Bilanz und GuV (§ 242 HGB).
Der Jahresabschluss ist nach § 243 HGB „nach den Grundsätzen ordnungsmäßiger Buchführung aufzustellen", muss „klar und übersichtlich sein" und ist „innerhalb der einem ordnungsmäßigen Geschäftsgang entsprechenden Zeit aufzustellen". Kapitalgesellschaften erweitern den Jahresabschluss um einen Anhang und stellen einen Lagebericht auf (§ 264 Abs. 1 Satz 1 HGB). Kleine Kapitalgesellschaften brauchen den Lagebericht nicht aufzustellen (Satz 4), Kleinstkapitalgesellschaften können unter Voraussetzungen auf den Anhang verzichten (Satz 5). EÜR-Rechner reichen die EÜR mit der Steuererklärung ein.
Steuerlich gelten nach § 147 Abs. 3 AO zehn Jahre für Bücher, Aufzeichnungen, Inventare und Jahresabschlüsse, acht Jahre für Buchungsbelege und sechs Jahre für sonstige Unterlagen. Die Frist beginnt mit dem Schluss des Kalenderjahres, in dem die letzte Eintragung gemacht wurde oder der Beleg entstanden ist (§ 147 Abs. 4 AO). Auch § 257 HGB sieht zehn, acht und sechs Jahre vor.
Tipp
Die steuerliche Aufbewahrungsfrist endet nicht automatisch. Nach § 147 Abs. 3 Satz 5 AO läuft sie nicht ab, soweit und solange die Unterlagen für Steuern von Bedeutung sind, deren Festsetzungsfrist noch nicht abgelaufen ist. Lege Belege laufend geordnet ab und prüfe vor jeder Vernichtung, ob für die betroffenen Steuern noch Festsetzungsfristen laufen. Siehe auch Betriebsprüfung.
Unterschied zwischen Finanzbuchhaltung und Kosten- und Leistungsrechnung
Die Kosten- und Leistungsrechnung (KLR), auch Betriebsbuchhaltung oder BeBu, gehört zum internen Rechnungswesen. Die Betriebsbuchhaltung fragt, was ein Produkt oder Projekt kostet.
| Merkmal | Finanzbuchhaltung | Betriebsbuchhaltung (KLR) |
|---|---|---|
| Adressaten | Finanzamt, Banken, Gläubiger, Gesellschafter | Unternehmer, Geschäftsführung |
| Pflicht | gesetzlich geregelt | gesetzlich nicht allgemein vorgeschrieben |
| Rechtsgrundlage | HGB, AO, EStG | keine in den geprüften Vorschriften |
| Zeitbezug | Geschäftsjahr bzw. Kalenderjahr | frei wählbar, etwa Monat oder Auftrag |
| Ergebnis | Jahresabschluss oder EÜR, Besteuerungsgrundlage | Kosten je Produkt oder Kostenstelle, Kalkulation |
Die Betriebsbuchhaltung übernimmt ihre Daten aus der Finanzbuchhaltung und gliedert sie in Kostenarten-, Kostenstellen- und Kostenträgerrechnung. Details: Kostenrechnung.
Finanzbuchhaltung selbst machen, Buchhalter oder Steuerberater?
Deine eigene Finanzbuchhaltung darfst du selbst führen. Die Regeln des Steuerberatungsgesetzes betreffen die Hilfe in Steuersachen, also eine Tätigkeit „in fremden Angelegenheiten" (§ 2 Abs. 2 StBerG), nicht die eigenen Bücher. Wer abgibt, verteilt die Aufgaben so:
Die Ausnahme für Buchhalter setzt voraus, dass die Tätigkeit in der Verantwortung von Personen liegt, die nach einer kaufmännischen Abschlussprüfung oder gleichwertigen Vorbildung „mindestens drei Jahre auf dem Gebiet des Buchhaltungswesens in einem Umfang von mindestens 16 Wochenstunden praktisch tätig gewesen sind" (§ 6 Abs. 1 Nr. 1 StBerG).
Hinweis
Ein selbstständiger Finanzbuchhalter ohne Steuerberaterzulassung darf deine laufende Buchhaltung und die Lohnabrechnung übernehmen. Die Aufstellung steuerlich bedeutsamer Abschlüsse gehört nach § 33 StBerG zu den Aufgaben des Steuerberaters; in der Ausnahme für Buchhalter ist sie nicht genannt. Siehe Steuerberater finden.
Häufig gestellte Fragen
1. Was versteht man unter FiBu?
2. Was ist der Unterschied zwischen FiBu und KLR?
3. Was ist der Unterschied zwischen Lohnbuchhaltung und Finanzbuchhaltung?
4. Kann ich als Selbstständiger die Buchhaltung selbst machen?
5. Was kostet ein selbstständiger Buchhalter?
6. Wie lange muss ich Unterlagen der Finanzbuchhaltung aufbewahren?
Fazit
Die Finanzbuchhaltung ist der Kern des externen Rechnungswesens: Sie erfasst alle Geschäftsvorfälle, ermittelt Bestände und Erfolg und liefert die Grundlage für die Besteuerung. Ihr Umfang folgt aus Rechtsform und Tätigkeit. Kaufleute ohne Befreiung, GmbH und UG bilanzieren; Freiberufler und kleine Gewerbetreibende ohne Mitteilung des Finanzamts dürfen per EÜR rechnen, führen aber geordnete Aufzeichnungen und halten ihre Anlagegüter in einem Verzeichnis fest. Daraus folgt: Eine saubere Belegablage lohnt sich vom ersten Tag an.
Dein nächster Schritt: Kläre, ob du bilanzierst oder per EÜR rechnest, und entscheide dann, welche Aufgaben der Finanzbuchhaltung du selbst übernimmst. Weitere Grundlagen findest du im Bereich Buchhaltung für Gründer und im Überblick Buchhaltung für Selbstständige. Bei Gestaltungsfragen hilft ein Steuerberater.