Das Wichtigste auf einen Blick
Hinweis
Die Gewinnermittlung folgt der Pflicht. Wer bilanziert, ermittelt den Gewinn nach § 4 Abs. 1 EStG, Gewerbetreibende nach § 5 EStG. Wer weder verpflichtet ist noch freiwillig Bücher führt, darf die EÜR nach § 4 Abs. 3 EStG nutzen.
Was Bilanzierungspflicht bedeutet
„Bilanzierungspflicht" ist kein Begriff aus HGB oder AO. Beide sprechen von der Pflicht, Bücher zu führen (§ 238 HGB, § 141 AO), und von der Pflicht, Abschlüsse aufzustellen. Nach § 242 HGB stellt der Kaufmann zu Beginn seines Handelsgewerbes eine Eröffnungsbilanz und zum Schluss jedes Geschäftsjahres eine Bilanz sowie eine Gewinn- und Verlustrechnung (GuV) auf. Bilanz und GuV bilden den Jahresabschluss. Der Begriff Bilanzierungspflicht fasst Buchführungspflicht und die Pflicht zum Jahresabschluss zusammen.
Wer der Bilanzierungspflicht unterliegt, ermittelt den Gewinn durch Betriebsvermögensvergleich: Nach § 4 Abs. 1 EStG ist Gewinn der Unterschied zwischen dem Betriebsvermögen am Schluss des Wirtschaftsjahres und am Schluss des Vorjahres, vermehrt um Entnahmen und vermindert um Einlagen. Die Bilanzierung setzt die doppelte Buchführung voraus.
Die Alternative ist die Einnahmen-Überschuss-Rechnung (EÜR) nach § 4 Abs. 3 EStG. Sie steht nur Unternehmen offen, die nicht zur Buchführung verpflichtet sind und auch freiwillig keine Bücher führen. Wie eine Bilanz aufgebaut ist, erklärt der Beitrag Bilanz erstellen: Grundlagen und Aufbau. Hier geht es um die Frage davor: Wer ist zur Bilanzierung verpflichtet?
Professionelle Buchhaltung mit Lexware Office
Alle Kunden von Selbstständigkeit.de können den Marktführer für Buchhaltungsprogramme jetzt kostenlos für 6 Monate testen! Der Vorteils-Rabatt ist flexibel monatlich kündbar.
Wer handelsrechtlich bilanzieren muss
§ 238 Abs. 1 HGB bestimmt: „Jeder Kaufmann ist verpflichtet, Bücher zu führen und in diesen seine Handelsgeschäfte und die Lage seines Vermögens nach den Grundsätzen ordnungsmäßiger Buchführung ersichtlich zu machen." Die handelsrechtliche Buchführungspflicht hängt also an der Kaufmannseigenschaft.
Kaufmann ist, wer ein Handelsgewerbe betreibt (§ 1 Abs. 1 HGB). Handelsgewerbe ist jeder Gewerbebetrieb, „es sei denn, daß das Unternehmen nach Art oder Umfang einen in kaufmännischer Weise eingerichteten Geschäftsbetrieb nicht erfordert" (§ 1 Abs. 2 HGB). Eine feste Umsatz- oder Mitarbeitergrenze nennt § 1 HGB dafür nicht; es kommt auf Art und Umfang im Einzelfall an.
Ein Kleingewerbe ohne erforderlichen kaufmännischen Geschäftsbetrieb ist daher kein Kaufmann. Nach § 2 HGB kann sich der Unternehmer aber freiwillig ins Handelsregister eintragen lassen und wird damit Kaufmann. Die Löschung ist auf Antrag möglich, solange kein kaufmännischer Geschäftsbetrieb erforderlich geworden ist.
Nach § 6 Abs. 1 HGB gelten die Vorschriften für Kaufleute auch für Handelsgesellschaften, also für Personenhandelsgesellschaften und Kapitalgesellschaften:
Achtung!
Kapitalgesellschaften sind unabhängig von Umsatz, Gewinn und Tätigkeit immer bilanzierungspflichtig. Das gilt auch für eine GmbH, in der Freiberufler tätig sind.
Kapitalgesellschaften erweitern den Jahresabschluss nach § 264 HGB um einen Anhang; für kleine Kapitalgesellschaften sieht § 264 HGB größenabhängige Erleichterungen vor, etwa beim Lagebericht und bei der Aufstellungsfrist. Für die übrigen Kaufleute verlangt § 243 Abs. 3 HGB die Aufstellung „innerhalb der einem ordnungsmäßigen Geschäftsgang entsprechenden Zeit".
Befreiung für Einzelkaufleute nach § 241a HGB
Für Einzelkaufleute enthält § 241a HGB die zentrale Ausnahme von der Bilanzierungspflicht: „Einzelkaufleute, die an den Abschlussstichtagen von zwei aufeinander folgenden Geschäftsjahren nicht mehr als jeweils 800 000 Euro Umsatzerlöse und jeweils 80 000 Euro Jahresüberschuss aufweisen, brauchen die §§ 238 bis 241 nicht anzuwenden."
Die Befreiung hat drei Voraussetzungen:
- Sie sind Einzelkaufmann. Für OHG, KG oder GmbH gilt § 241a HGB nicht.
- Beide Werte sind eingehalten: höchstens 800.000 Euro Umsatzerlöse und höchstens 80.000 Euro Jahresüberschuss.
- Das gilt an den Abschlussstichtagen von zwei aufeinanderfolgenden Geschäftsjahren.
Bei Neugründung genügt der erste Abschlussstichtag (§ 241a Satz 2 HGB). Befreit sind Buchführung (§ 238) und Inventar (§ 240); nach § 242 Abs. 4 HGB entfallen auch Eröffnungsbilanz, Bilanz und GuV. Seit wann § 241a HGB genau diese Werte nennt, ist hier nicht belegt; maßgeblich ist die geltende Fassung. Wie Sie als Einzelunternehmer starten, zeigt der Beitrag Einzelunternehmen gründen.
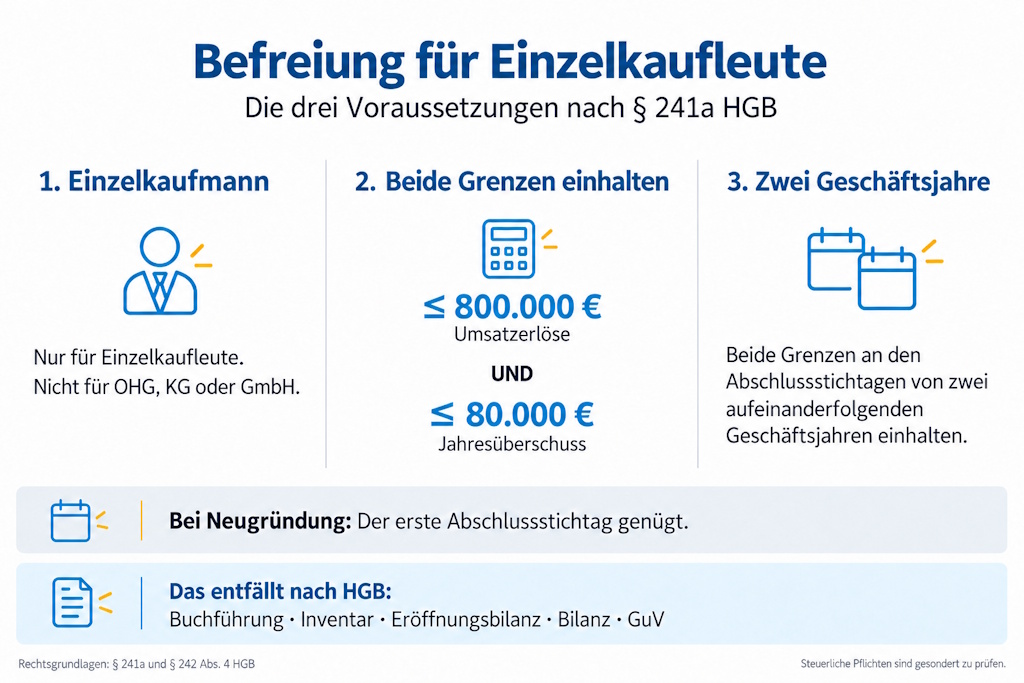
Die drei Voraussetzungen der Befreiung nach § 241a HGB im Überblick.
Steuerliche Bilanzierungspflicht nach § 141 AO
§ 140 AO übernimmt Pflichten aus anderen Gesetzen: Wer nach dem Handelsgesetzbuch zur doppelten Buchführung verpflichtet ist, erfüllt diese Pflicht auch für die Besteuerung.
§ 141 AO begründet eine eigene Pflicht für gewerbliche Unternehmer sowie Land- und Forstwirte, die nicht schon nach § 140 AO buchführen müssen. Sie müssen Bücher führen und auf Grund jährlicher Bestandsaufnahmen Abschlüsse machen, wenn sie nach den Feststellungen der Finanzbehörde für den einzelnen Betrieb
gehabt haben. Für Land- und Forstwirte gilt eine Gewinngrenze von mehr als 80.000 Euro im Kalenderjahr.
Die Grenzwerte sind mit „oder" verknüpft: Die Überschreitung einer Grenze genügt. Gesamtumsatz ist die nach vereinnahmten Entgelten berechnete Summe der steuerbaren Umsätze, abzüglich bestimmter steuerfreier Umsätze. Die §§ 238, 240, 241, 242 Abs. 1 und §§ 243 bis 256 HGB gelten sinngemäß (§ 141 Abs. 1 Satz 2 AO).
Diese Schwellenwerte gelten laut Art. 97 § 19 EGAO für Umsätze der Kalenderjahre und Gewinne der Wirtschaftsjahre, die nach dem 31. Dezember 2023 beginnen, also ab 2024 und damit auch 2026.
Freiberufler fallen nicht unter § 141 AO, denn freiberufliche Tätigkeit ist nach § 15 Abs. 2 EStG kein Gewerbebetrieb.
Bilanzierungspflicht Grenzen im Vergleich
HGB und AO nennen dieselben Grenzwerte, regeln aber Verschiedenes:
| Merkmal | § 241a HGB | § 141 AO |
|---|---|---|
| Wirkung | Befreiung | Begründung der Pflicht |
| Wer | nur Einzelkaufleute | gewerbliche Unternehmer, Land- und Forstwirte |
| Umsatz | Umsatzerlöse höchstens 800.000 Euro | Gesamtumsatz mehr als 800.000 Euro |
| Gewinn | Jahresüberschuss höchstens 80.000 Euro | Gewinn mehr als 80.000 Euro |
| Verknüpfung | „und": beide Werte einhalten | „oder": eine Überschreitung genügt |
| Zeitbezug | zwei aufeinanderfolgende Abschlussstichtage, bei Neugründung der erste | Umsatz im Kalenderjahr, Gewinn im Wirtschaftsjahr |
| Beginn | kraft Gesetzes | Wirtschaftsjahr nach Bekanntgabe der Mitteilung |
Achtung!
Die Befreiung nach § 241a HGB verlangt, dass Umsatzerlöse und Jahresüberschuss beide eingehalten sind. Ein Einzelkaufmann mit 500.000 Euro Umsatzerlösen, aber 90.000 Euro Jahresüberschuss erfüllt sie nicht.
Rechenbeispiel (frei gewählte Beträge; Annahmen: eingetragene Kauffrau, Neugründung, Geschäftsjahr gleich Kalenderjahr): Anna weist am ersten Abschlussstichtag 480.000 Euro Umsatzerlöse und 62.000 Euro Jahresüberschuss aus. Beide Werte liegen unter den Grenzwerten, § 241a Satz 2 HGB greift, ihr Einzelunternehmen darf per EÜR arbeiten, solange keine Mitteilung nach § 141 AO ergeht. Läge der Jahresüberschuss bei 86.000 Euro, wäre ein Wert überschritten. Folgerung: Die Befreiung greift nicht, Anna unterliegt der Bilanzierungspflicht nach HGB und über § 140 AO auch steuerlich.
Bilanzierungspflicht nach Rechtsform: die Übersicht
Die Tabelle fasst die Bilanzierungspflicht nach Rechtsform zusammen und ersetzt keine Einzelfallprüfung.
| Rechtsform | Bilanzieren? | Fundstelle |
|---|---|---|
| Freiberufler | nein, EÜR | § 15 Abs. 2, § 18 EStG |
| Partnerschaftsgesellschaft | nein | § 1 Abs. 1 PartGG |
| Kleingewerbe | nein, außer nach Eintragung (§ 2 HGB) oder Mitteilung (§ 141 AO) | § 1 Abs. 2, § 2 HGB |
| Einzelkaufmann (e.K.) | ja, außer bei § 241a | § 238, § 241a HGB |
| GbR (Kleingewerbe) | handelsrechtlich nein; § 141 AO möglich | § 1 Abs. 2 HGB |
| OHG, KG, GmbH & Co. KG | ja | § 6, § 105, § 161 HGB |
| GmbH, UG | ja, immer | § 13 Abs. 3 GmbHG |
| AG | ja, immer | § 3 Abs. 1 AktG |
Folgerung aus § 105 Abs. 1 HGB: Ist der Zweck einer GbR auf ein Handelsgewerbe gerichtet, erfüllt sie die Merkmale einer OHG und ist buchführungspflichtig (§ 6 Abs. 1, § 238 HGB). Mehr zu den Rechtsformen: GbR gründen, GmbH gründen und UG gründen.
Freiberufler und Kleingewerbe: wann die EÜR genügt
Freiberufler üben kein Gewerbe aus. Ärzte, Rechtsanwälte, Journalisten und die übrigen in § 18 Abs. 1 Nr. 1 EStG genannten Berufe sind weder Kaufleute noch gewerbliche Unternehmer im Sinne des § 141 AO. Umsatz und Gewinn begründen für sie keine Bilanzierungspflicht; sie ermitteln den Gewinn per EÜR, auch in einer Partnerschaftsgesellschaft. Anders ist es in einer GmbH oder UG: Die Gesellschaft bilanziert immer.
Ein Einzelunternehmen im Kleingewerbe ohne erforderlichen kaufmännischen Geschäftsbetrieb ist ohne freiwillige Eintragung kein Kaufmann. Steuerlich greift § 141 AO erst, wenn Sie eine Grenze überschreiten und das Finanzamt die Pflicht mitgeteilt hat.
Ob Ihre Tätigkeit freiberuflich oder gewerblich ist, klärt Freiberufler oder Kleingewerbe. Mehr zur einfacheren Gewinnermittlung: Einnahmenüberschussrechnung.
Wann die Pflicht beginnt und wann sie endet
Die handelsrechtliche Bilanzierungspflicht knüpft an die Kaufmannseigenschaft an; anders als § 141 Abs. 2 AO sieht § 238 HGB keine Mitteilung vor. Für Einzelkaufleute gilt sie, soweit § 241a HGB nicht greift. Zu Beginn des Handelsgewerbes ist eine Eröffnungsbilanz aufzustellen (§ 242 Abs. 1 HGB).
Die steuerliche Bilanzierungspflicht nach § 141 AO beginnt nicht mit der Überschreitung selbst. Sie ist nach § 141 Abs. 2 AO „vom Beginn des Wirtschaftsjahrs an zu erfüllen, das auf die Bekanntgabe der Mitteilung folgt". Ohne diese Mitteilung des Finanzamts entsteht sie nicht. Ausnahme: Wer einen Betrieb im Ganzen übernimmt, übernimmt auch die Buchführungspflicht, ein neuer Hinweis ist dann nicht erforderlich (§ 141 Abs. 3 AO).
Tipp
Zwischen Mitteilung und Beginn der Pflicht liegt Zeit bis zum nächsten Wirtschaftsjahr. Nutzen Sie sie für die Umstellung: Software auf doppelte Buchführung einrichten, die Inventur zum Stichtag planen und die Eröffnungsbilanz mit Ihrem Steuerberater vorbereiten.
Sie endet mit Ablauf des Wirtschaftsjahres, das auf das Wirtschaftsjahr folgt, in dem das Finanzamt feststellt, dass die Voraussetzungen nicht mehr vorliegen (§ 141 Abs. 2 Satz 2 AO). Das Unterschreiten allein beendet die Pflicht also nicht.
Der Übergang von der EÜR zur Bilanz
Mit Eintritt der Bilanzierungspflicht ist die EÜR ausgeschlossen, denn § 4 Abs. 3 EStG gilt nur für Nicht-Buchführungspflichtige. Bei Gewerbetreibenden ist das Betriebsvermögen nach § 5 Abs. 1 EStG nach den handelsrechtlichen Grundsätzen ordnungsmäßiger Buchführung anzusetzen, soweit kein steuerliches Wahlrecht anders ausgeübt wird.
Der Wechsel betrifft:
Hilfe bieten Steuerberater finden und Buchhaltungssoftware.
Spartipp für Gründer:
Wir haben die aktuell günstigsten und besten Buchhaltungsprogramme für Gründer und Selbstständige untersucht. Hier geht es zu unserem Software-Vergleich: Zum Anbietervergleich
Freiwillig bilanzieren
Auch ohne Pflicht dürfen Sie Bücher führen und Abschlüsse machen. Die Folge steht in § 4 Abs. 3 EStG: Wer freiwillig bilanziert, kann die EÜR nicht nutzen; bei Gewerbetreibenden gelten nach § 5 Abs. 1 EStG die handelsrechtlichen Grundsätze. Ob und wann ein Rückwechsel zur EÜR möglich ist, klären Sie vorab mit Ihrem Steuerberater.
Folgen, wenn Sie die Pflicht verletzen
Kann das Finanzamt die Besteuerungsgrundlagen nicht ermitteln, schätzt es sie nach § 162 AO, etwa wenn vorgeschriebene Bücher nicht vorgelegt werden können.
Strafrechtlich nennt § 283b StGB Freiheitsstrafe bis zu zwei Jahren oder Geldstrafe, unter anderem wenn Handelsbücher trotz Pflicht nicht geführt werden oder die Bilanz nicht in der vorgeschriebenen Zeit aufgestellt wird. Nach § 283b Abs. 3 in Verbindung mit § 283 Abs. 6 StGB ist die Tat aber nur strafbar, wenn der Täter seine Zahlungen eingestellt hat, das Insolvenzverfahren über sein Vermögen eröffnet oder der Eröffnungsantrag mangels Masse abgewiesen worden ist.
Häufig gestellte Fragen
1. Wann ist ein Einzelunternehmer bilanzierungspflichtig?
2. Ist eine GmbH immer bilanzierungspflichtig?
3. Ab welchem Umsatz oder Gewinn muss man bilanzieren?
4. Welche Grenzen gelten 2026 für die Bilanzierungspflicht?
5. Müssen Freiberufler bilanzieren?
6. Wann entfällt die Bilanzierungspflicht?
7. Kann ich freiwillig bilanzieren, auch wenn ich nicht muss?
Fazit
Die Bilanzierungspflicht folgt aus Rechtsform und Größe. Einzelkaufleute prüfen die Befreiung nach § 241a HGB. Kapitalgesellschaften und Personenhandelsgesellschaften wie OHG und KG bilanzieren immer. Gewerbliche Unternehmer ohne Kaufmannseigenschaft bilanzieren, wenn sie eine Grenze des § 141 AO überschreiten und das Finanzamt dies mitteilt. Freiberufler bleiben bei der EÜR, solange sie nicht in einer Kapitalgesellschaft arbeiten.
Ihr nächster Schritt: Prüfen Sie Ihre Lage mit drei Fragen.
- Ist Ihr Unternehmen eine GmbH, UG, AG, OHG oder KG? Dann bilanzieren Sie.
- Sind Sie Einzelkaufmann? Dann prüfen Sie Umsatzerlöse und Jahresüberschuss nach § 241a HGB.
- Liegt Ihr Gewerbe mit Umsatz oder Gewinn über einer Grenze des § 141 AO? Dann bereiten Sie die Umstellung vor.
Weitere Ratgeber finden Sie unter Buchhaltung für Gründer; Ihren Einzelfall klären Sie mit Ihrem Steuerberater.