Das Wichtigste auf einen Blick
Was ist eine Summen- und Saldenliste?
Die Summen- und Saldenliste zeigt jedes bebuchte Konto deiner Buchhaltung in einer Zeile. Der Softwarehersteller DATEV beschreibt sie so: „Die Summen- und Saldenliste enthält auf Basis der Monatsverkehrszahlen eine Aufstellung der bebuchten Konten." Sie gehört dort zu den Grundauswertungen der Buchführung. Das ist eine Herstellerangabe, keine gesetzliche Definition.
Der Name erklärt die Funktion. Für jedes Konto werden die Summen der Buchungen im Soll und im Haben gebildet, aus der Differenz ergibt sich der Saldo, also der aktuelle Stand des Kontos.
Typischerweise stehen die Werte des Berichtsmonats neben den kumulierten Werten vom Beginn des Geschäftsjahres bis einschließlich des Auswahlmonats.
Die Grundlagen erklärt der Beitrag Buchführung einfach erklärt. Weitere Themen rund um Belege, Konten und Abschluss bündelt der Bereich Buchhaltung für Gründer.
Selbststaendigkeit.de präsentiert:
Keine Abofalle: Einfach auf monatlicher Basis kündbar.
Rechtlicher Rahmen: Buchführungspflicht statt SuSa-Pflicht
Die geprüften Vorschriften aus HGB, AO und EStG nennen die Summen- und Saldenliste an keiner Stelle. Sie bieten deshalb keine Grundlage für die Aussage, du müsstest eine SuSa erstellen, beim Finanzamt einreichen oder gesondert aufbewahren. Geregelt ist die Buchführung, die die SuSa zusammenfasst.
Für Kaufleute gilt § 238 Abs. 1 HGB: Die Buchführung muss so beschaffen sein, „daß sie einem sachverständigen Dritten innerhalb angemessener Zeit einen Überblick über die Geschäftsvorfälle und über die Lage des Unternehmens vermitteln kann". Eine kontenbezogene Übersicht wie die SuSa hilft bei diesem Überblick. Das ist eine Einordnung, keine Pflicht zur SuSa.
§ 239 Abs. 2 HGB und § 146 Abs. 1 AO verlangen, dass Buchungen vollständig, richtig, zeitgerecht und geordnet vorgenommen werden. Werden Ziffern verwendet, muss nach § 239 Abs. 1 HGB deren Bedeutung eindeutig feststehen. Für Kontonummern heißt das: Ein Kontenrahmen oder Kontenplan legt fest, welches Konto hinter welcher Nummer steht.
Zur Aufbewahrung: Nach § 147 Abs. 1 Nr. 1 und Abs. 3 Satz 1 AO sind Bücher und Aufzeichnungen zehn Jahre aufzubewahren. Die Frist läuft nach § 147 Abs. 3 Satz 5 AO nicht ab, solange die Unterlagen für Steuern von Bedeutung sind, deren Festsetzungsfrist noch nicht abgelaufen ist. Ob ein einzelner SuSa-Ausdruck selbst darunter fällt, lässt der Gesetzestext offen; kläre das im Zweifel mit deinem Steuerberater.
Hinweis
Die SuSa ist laut den geprüften Vorschriften kein Pflichtdokument, sondern eine Auswertung deiner Buchführung. Pflicht sind ordnungsgemäße Bücher oder Aufzeichnungen. Zur Prüfung durch das Finanzamt siehe Betriebsprüfung.
Aufbau der SuSa: Spalten und Gliederung
Ein einheitliches Spaltenlayout ist nicht vorgegeben; die Darstellung hängt von der Software ab. Typisch sind diese Spalten:
| Spalte | Inhalt |
|---|---|
| Kontonummer | Nummer des Kontos laut Kontenrahmen |
| Kontenbezeichnung | Name des Kontos, etwa Bank oder Miete |
| EB-Wert | Eröffnungsbilanzwert, der Anfangsbestand im Geschäftsjahr |
| Soll / Haben Monat | Verkehrszahlen des Berichtsmonats |
| Soll / Haben kumuliert | Verkehrszahlen seit Jahresbeginn |
| Saldo | Stand des Kontos als Soll- oder Haben-Saldo |
Die DATEV-Importbeschreibung nennt als Mindestfelder einer SuSa die Kontonummer, die EB-Werte und die Jahresverkehrszahlen, jeweils „mit Vorzeichen oder 2 Spalten Soll / Haben". Auch das ist eine Herstellerangabe.
Unter Verkehrszahlen versteht man die Summen aller Kontenbewegungen in einem Zeitraum. Der EB-Wert ist der Wert, mit dem das Konto in das Geschäftsjahr startet. Beim Bilanzierer stammt er aus der Schlussbilanz des Vorjahres oder, im ersten Jahr, aus der Eröffnungsbilanz nach § 242 Abs. 1 HGB. Anfangs- und Endsalden ergeben mit den Bewegungen dazwischen die Entwicklung des Kontos.
Gegliedert ist die Liste nach dem Kontenrahmen, Beispiele sind SKR03 und SKR04. Nach der DATEV-Beschreibung werden Zwischensummen „nach Kontenklassen (Sachkonten) und Kontengruppen (Personenkonten)" gebildet; für Sachkonten, Debitoren und Kreditoren werden jeweils Gesamtsummen ausgewiesen.
Beispiel: Eine SuSa Zeile für Zeile lesen
Die folgende Tabelle ist ein fiktives Beispiel. Kontonummern, Bezeichnungen und Beträge sind frei gewählt und keinem Kontenrahmen entnommen. Annahmen: bilanzierendes Unternehmen, Geschäftsjahr gleich Kalenderjahr, Auszug mit sieben Konten, kumulierte Werte Januar bis März, Umsatzsteuer zur Vereinfachung weggelassen.
| Konto (fiktiv) | Bezeichnung | EB-Wert | Soll kumuliert | Haben kumuliert | Saldo |
|---|---|---|---|---|---|
| 1010 | Bank | 12.000 S | 30.000 | 26.500 | 15.500 S |
| 1020 | Kasse | 300 S | 1.200 | 1.100 | 400 S |
| 1030 | Forderungen (Debitoren) | 5.000 S | 28.000 | 25.000 | 8.000 S |
| 1040 | Verbindlichkeiten (Kreditoren) | 3.000 H | 9.000 | 8.500 | 2.500 H |
| 4010 | Umsatzerlöse | 0 | 0 | 28.000 | 28.000 H |
| 5010 | Miete | 0 | 3.000 | 0 | 3.000 S |
| 5020 | Abschreibungen | 0 | 600 | 0 | 600 S |
Beträge in Euro; S steht für Soll-Saldo, H für Haben-Saldo. So liest du die Zeilen:
- Bank: Anfangsbestand plus Eingänge im Soll minus Abgänge im Haben, also 12.000 + 30.000 − 26.500 = 15.500 Euro Guthaben.
- Kasse: 300 + 1.200 − 1.100 = 400 Euro Bargeld.
- Forderungen: 5.000 Euro offen zu Jahresbeginn, 28.000 Euro neu berechnet, 25.000 Euro bezahlt, offen sind 8.000 Euro.
- Verbindlichkeiten: Auf diesem passiven Konto stehen Zugänge im Haben. 3.000 + 8.500 − 9.000 = 2.500 Euro Schulden bei Lieferanten.
- Umsatzerlöse: 28.000 Euro Erträge seit Jahresbeginn.
- Miete: 3.000 Euro nach drei Monaten, passend zu 1.000 Euro Monatsmiete im Beispiel.
- Abschreibungen: 600 Euro, im Beispiel 200 Euro je Monat.
Ein Auszug gleicht sich nicht aus. In der vollständigen Liste gilt als Folgerung aus der doppelten Buchführung: Die Summe aller Soll-Verkehrszahlen entspricht der Summe aller Haben-Verkehrszahlen, weil jede Buchung auf beiden Seiten mit demselben Betrag erfasst wird.
Bestandskonten und Erfolgskonten in der Saldenliste
Jede Buchung wird auf einem Konto im Soll und auf einem anderen Konto im Haben erfasst. Auf aktiven Bestandskonten und Aufwandskonten stehen Zugänge im Soll, auf passiven Bestandskonten und Ertragskonten im Haben.
Bestandskonten bilden Vermögen und Schulden ab. Aktive Bestandskonten wie Bank, Kasse oder Forderungen gehören zur Aktivseite der Bilanz und zeigen im Normalfall einen Soll-Saldo. Passive Bestandskonten wie Verbindlichkeiten, Darlehen oder Eigenkapital gehören zur Passivseite und zeigen einen Haben-Saldo. Ihre Schluss-Salden fließen beim Bilanzierer in die Bilanz. Mehr dazu im Beitrag Bilanz erstellen.
Erfolgskonten erfassen Erträge und Aufwendungen wie Umsatzerlöse, Miete oder Abschreibungen. Folgerichtig starten sie ohne EB-Wert, weil ihr Saldo beim Bilanzierer am Ende des Wirtschaftsjahres in die GuV eingeht. Die Differenz aller Erträge und Aufwendungen zeigt den vorläufigen Gewinn oder Verlust seit Jahresbeginn.
Bei Einzelunternehmen und Personengesellschaften kommen die Privatkonten für Entnahmen und Einlagen hinzu. Prüfe dort, ob private Zahlungen richtig und nicht als Betriebsausgabe gebucht sind.
Perfekte Internet-Domain für deine Geschäftsidee sichern
Deine Website ist deine Visitenkarte im Internet. Sichere dir daher die Wunsch-Domain, die optimal zu deiner Geschäftsidee passt - einfach & günstig mit IONOS! So bist du deiner Konkurrenz einen Schritt voraus.
Sachkonten, Debitoren und Kreditoren
Die SuSa unterscheidet typischerweise drei Bereiche. Sachkonten sind die Konten des Kontenrahmens, also Bestands- und Erfolgskonten. Daneben gibt es Personenkonten: ein Debitorenkonto je Kunde und ein Kreditorenkonto je Lieferant, jeweils mit eigener Summe.
Die Debitorenkonten zeigen, was einzelne Kunden dir schulden, die Kreditorenkonten, was du einzelnen Lieferanten schuldest. Welche Rechnungen hinter einem Saldo stehen, zeigt das Kontoblatt oder eine Offene-Posten-Liste (OPOS-Liste), sofern deine Software sie führt. Mehr dazu in den Beiträgen zur Debitorenbuchhaltung und zur Kreditorenbuchhaltung.
SuSa bei Bilanzierung und bei Einnahmen-Überschuss-Rechnung
Bilanzierer stellen nach § 242 HGB eine Eröffnungsbilanz und zum Schluss jedes Geschäftsjahres Bilanz und Gewinn- und Verlustrechnung auf. Buchführungspflichtig sind Kaufleute nach § 238 HGB; Einzelkaufleute mit nicht mehr als 800.000 Euro Umsatzerlösen und 80.000 Euro Jahresüberschuss an zwei aufeinanderfolgenden Abschlussstichtagen brauchen nach § 241a HGB die §§ 238 bis 241 HGB nicht anzuwenden, bei Neugründung zählt der erste Stichtag. Steuerlich kann § 141 AO gewerbliche Unternehmer oberhalb von 800.000 Euro Gesamtumsatz im Kalenderjahr oder 80.000 Euro Gewinn im Wirtschaftsjahr nach Mitteilung des Finanzamts zur Buchführung verpflichten.
Bilanzierer übermitteln nach § 5b EStG Bilanz und Gewinn- und Verlustrechnung elektronisch, „jeweils einschließlich der unverdichteten Kontennachweise mit Kontensalden". Das betrifft die E-Bilanz, nicht die Summen- und Saldenliste als Dokument.
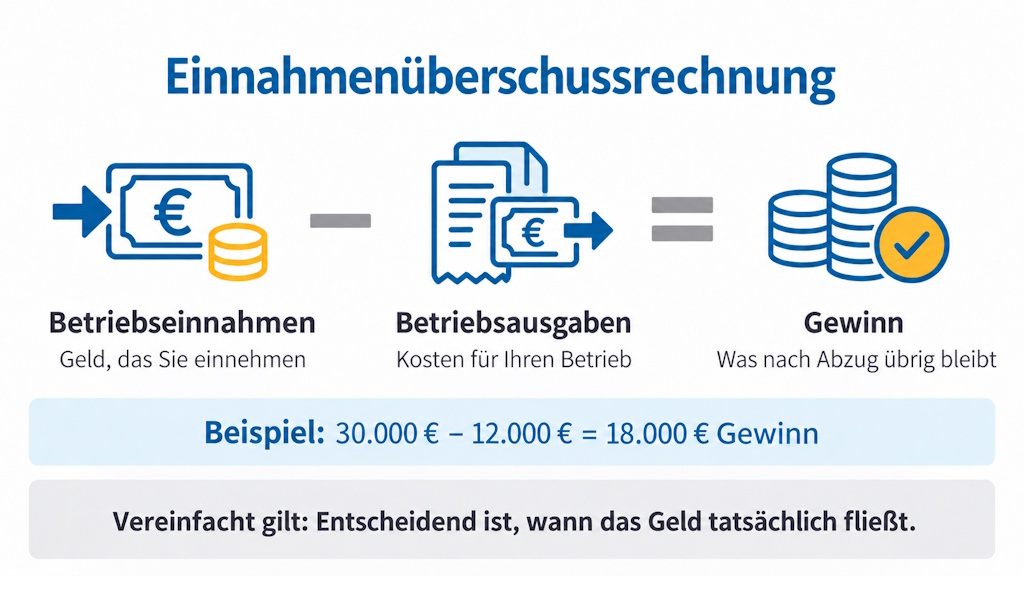
Einnahmen-Überschuss-Rechner ermitteln ihren Gewinn nach § 4 Abs. 3 EStG als Überschuss der Betriebseinnahmen über die Betriebsausgaben, wenn sie nicht zur Buchführung verpflichtet sind und keine Bücher führen. § 141 AO nennt gewerbliche Unternehmer sowie Land- und Forstwirte; Freiberufler sind dort nicht aufgeführt. Die EÜR wird nach § 60 Abs. 4 EStDV nach amtlichem Datensatz elektronisch übermittelt, über die Anlage EÜR. Eine kontenbezogene Liste gehört nach den geprüften Normen nicht zu dieser Übermittlung.
Wer per EÜR in einer Software mit Kontenrahmen bucht, kann sich trotzdem eine SuSa ausgeben lassen. Die Erfolgskonten zeigen dann nach § 11 EStG, was zu- oder abgeflossen ist, nicht was in Rechnung gestellt wurde. Ob Bank und Kasse mit Anfangsbestand erscheinen, hängt von der Software ab. Mehr zur Methode im Beitrag zur Einnahmenüberschussrechnung.
So prüfst du deine Summen- und Saldenliste
DATEV beschreibt als Kontrollweg den Vergleich der Salden mit dem Vorjahr und der Monatswerte mit Vormonat und Vorjahresmonat. So lassen sich „auffällige Abweichungen, die auf Buchungsfehler hinweisen, sehr schnell erkennen", etwa ob die Miete gebucht oder eine Abschreibungsbuchung vergessen wurde. Diese Prüfliste kannst du monatlich abarbeiten:
- Bank abgleichen: Stimmt der Saldo mit dem Kontoauszug zum Monatsende überein?
- Kasse prüfen: Ein Haben-Saldo kann nicht stimmen, denn eine Kasse enthält nie weniger als null Euro.
- Miete zählen: Nach drei Monaten muss das Mietkonto drei Monatsmieten zeigen.
- Abschreibungen kontrollieren: Fehlt eine Buchung im Vergleich zum Vorjahr?
- Vorzeichen prüfen: Ein Haben-Saldo auf Kasse, Forderungen oder Aufwandskonten verlangt einen Blick ins Kontoblatt.
- Debitoren und Kreditoren durchsehen: Alte offene Salden, die längst bezahlt sind, deuten auf nicht zugeordnete Zahlungen hin.
- Umsatzsteuerkonten abstimmen: Sofern du Umsatzsteuer-Voranmeldungen abgibst, sollten Umsatzsteuer- und Vorsteuerkonten zu den gemeldeten Werten passen.
- Privatkonten ansehen: Stehen private Ausgaben dort und nicht als Betriebsausgabe?
Achtung: Ein Kassenkonto mit Haben-Saldo ist folgerichtig fehlerhaft. Kasseneinnahmen und Kassenausgaben sind nach § 146 Abs. 1 Satz 2 AO täglich festzuhalten. Fehler behebst du mit einer Korrekturbuchung, denn eine Eintragung darf nach § 239 Abs. 3 HGB nicht so verändert werden, dass der ursprüngliche Inhalt nicht mehr feststellbar ist.
Tipp
Lege die SuSa des aktuellen Monats neben die des Vormonats und des Vorjahresmonats. Springt ein Konto ohne erklärbaren Grund, öffne das Kontoblatt mit den Einzelbuchungen. In DATEV etwa führt ein Klick auf ein Konto direkt dorthin.
Wofür Steuerberater und Kreditgeber die SuSa nutzen
Für den Steuerberater ist die SuSa eine Arbeitsgrundlage. Er sieht, welche Konten bebucht sind, wo Salden auffallen und welche Abschlussbuchungen fehlen. Beim Bilanzierer entwickelt er aus den Endsalden Bilanz und Gewinn- und Verlustrechnung, die nach § 242 Abs. 3 HGB den Jahresabschluss bilden. Siehe auch Steuerberater finden.
Für dich selbst zeigt der Bank-Saldo die Liquidität zum Stichtag, die Debitoren offene Außenstände, die Kreditoren anstehende Zahlungen. Eine Cashflow-Planung ersetzt die SuSa nicht, sie liefert aber Ausgangsdaten.
Auch Kreditgeber können bei Kreditanträgen neben der BWA eine Summen- und Saldenliste anfordern, um einzelne Konten nachzuvollziehen, die in der BWA zusammengefasst sind, etwa bestehende Darlehen oder offene Forderungen. Welche Unterlagen eine Bank im Einzelfall verlangt, legt sie selbst fest. Mehr zur Finanzierung im Beitrag zum Kredit für Selbstständige.
Unterschied zwischen SuSa und BWA
Beide Auswertungen entstehen aus denselben Buchungsdaten. Die SuSa listet jedes Konto einzeln, die betriebswirtschaftliche Auswertung fasst Konten zu Positionen zusammen.
| Merkmal | Summen- und Saldenliste (SuSa) | Betriebswirtschaftliche Auswertung (BWA) |
|---|---|---|
| Inhalt | Alle bebuchten Konten einzeln | Verdichtete Positionen und Kennzahlen |
| Detailgrad | Hoch, Rohdaten je Konto | Niedrig, zusammengefasste Werte |
| Gliederung | Nach Konten und Kontenklassen | Nach Positionen der Auswertung |
| Hauptzweck | Buchungen kontrollieren und nachvollziehen | Überblick über Erfolg und Entwicklung |
| Typische Frage | Ist dieses Konto richtig gebucht? | Wie läuft das Unternehmen? |
Fällt dir in der BWA eine Position auf, findest du die Ursache über die SuSa und das Kontoblatt. Aufbau, Formen und Kennzahlen der BWA erklärt der Beitrag zur betriebswirtschaftlichen Auswertung (BWA). Wer als Kleinunternehmer eine einfache Auswertung selbst erstellen möchte, findet eine BWA-Vorlage für Kleinunternehmer.
Woher du eine Summen- und Saldenliste bekommst
Eine SuSa entsteht in Buchhaltungsprogrammen, die mit Konten arbeiten, aus den erfassten Buchungen. Es gibt zwei Wege:
Häufig gestellte Fragen
1. Was ist eine Saldenliste einfach erklärt?
2. Was bedeutet SuSa?
3. Was sagt die Summen- und Saldenliste aus?
4. Unterscheidet sich eine Summen- und Saldenliste von einer Bilanz?
5. Brauche ich als Freiberufler mit EÜR eine SuSa?
6. Was ist der Unterschied zwischen der BWA und dem Jahresabschluss?
Fazit
Die Summen- und Saldenliste zeigt jedes bebuchte Konto mit EB-Wert, Bewegungen und Saldo, ohne zusammenzufassen. Nach den geprüften Vorschriften ist sie kein Pflichtdokument, sondern eine Auswertung der Bücher. Wer sie monatlich liest, kann Fehler finden, bevor sie in Jahresabschluss oder Steuererklärung landen; das ist eine Folgerung aus ihrer Kontrollfunktion, keine Garantie. Die BWA zeigt die Richtung, die SuSa die Details.
Dein nächster Schritt: Lass dir die SuSa des letzten Monats ausgeben oder von deinem Steuerberater schicken und gehe die Prüfliste oben einmal vollständig durch. Bei Abschluss- und Gestaltungsfragen hilft deine Steuerberatung.