Das Wichtigste auf einen Blick
Was ist ein Lieferschein?
Ein Lieferschein ist ein Dokument, das eine Warensendung begleitet und ihren Inhalt beschreibt. Er nennt Absender und Empfänger, die gelieferten Artikel mit Menge und Bezeichnung, das Lieferdatum und eine Lieferscheinnummer. Andere Namen sind Warenbegleitschein, Warenbegleitpapier oder Warenbegleitdokument. Verwandt ist die Packliste, die häufig den Inhalt einzelner Pakete aufführt.
Der Lieferschein informiert, er fordert kein Geld. Preise, Umsatzsteuer und ein Gesamtbetrag gehören deshalb in der Regel nicht auf den Lieferschein, sondern auf die Rechnung. Der Versender legt ihn dem Paket bei oder übermittelt ihn als PDF per E-Mail.
Professionelle Buchhaltung mit Lexware Office
Alle Kunden von Selbstständigkeit.de können den Marktführer für Buchhaltungsprogramme jetzt kostenlos für 6 Monate testen! Der Vorteils-Rabatt ist flexibel monatlich kündbar.
Wozu der Lieferschein dient
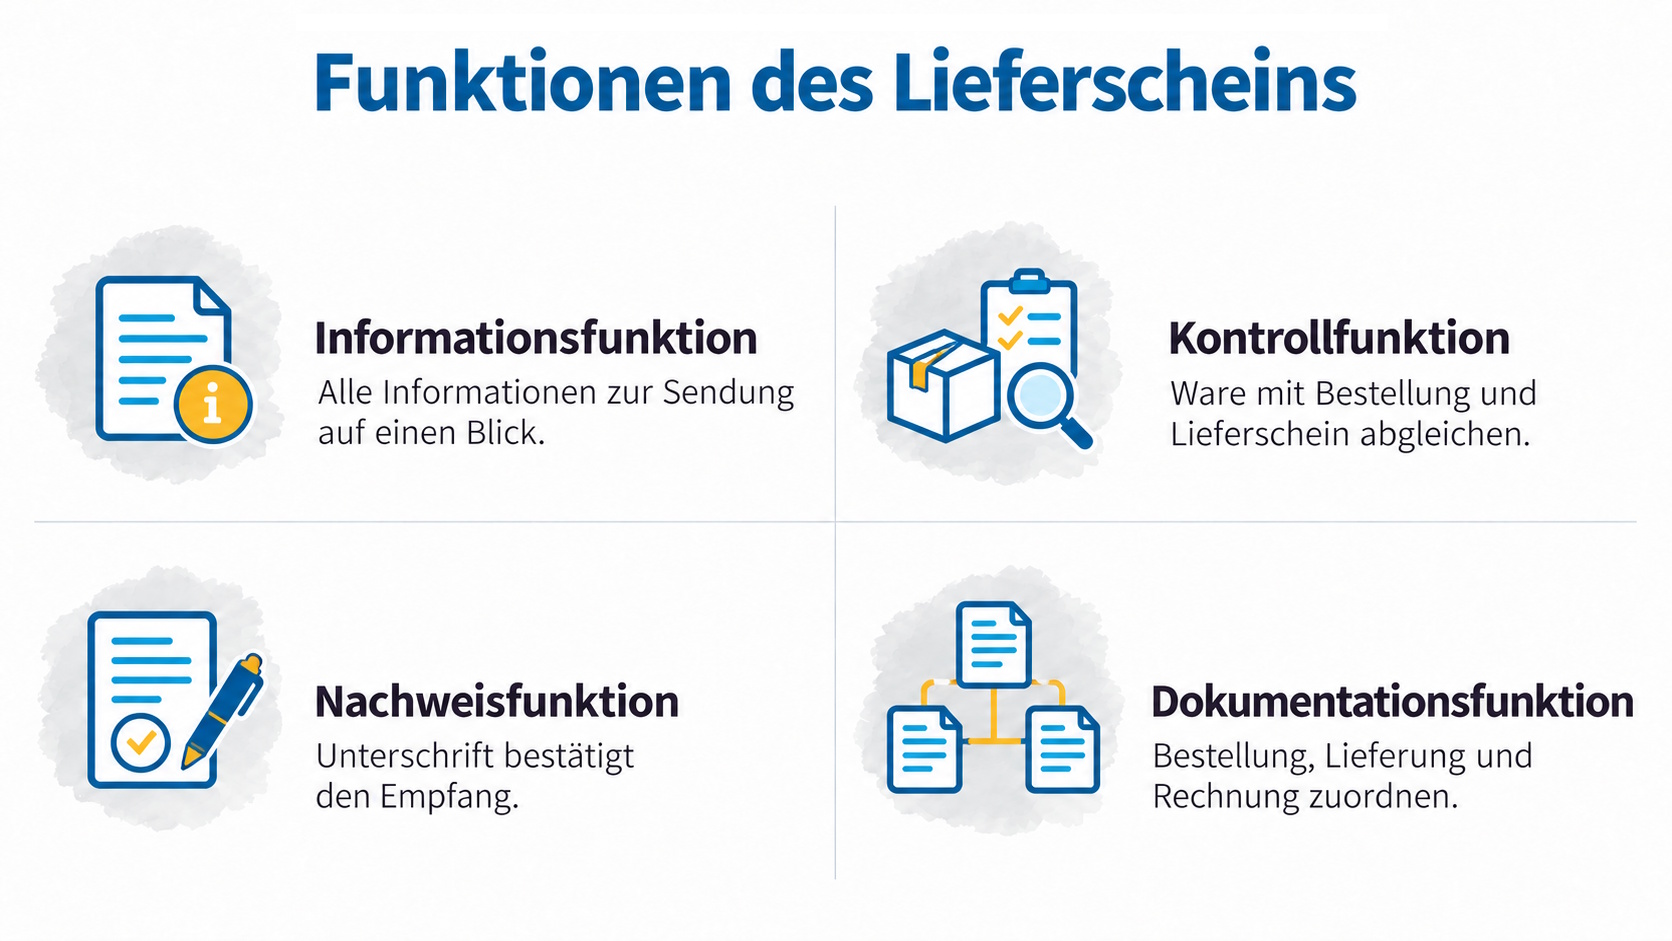
Die Funktionen im Überblick:
Bei Teillieferungen schafft der Lieferschein Transparenz über offene Posten.
Ist ein Lieferschein Pflicht?
Zur Lieferschein Pflicht: Die für diesen Beitrag geprüften Vorschriften, also § 147 der Abgabenordnung, § 257 HGB, §§ 14 und 14b UStG sowie § 31 UStDV, regeln die Aufbewahrung von Unterlagen und die Anforderungen an Rechnungen. Eine Pflicht zur Ausstellung eines Lieferscheins enthalten sie nicht.
Eine Pflicht kann sich aber aus einem Vertrag oder aus den Lieferbedingungen eines Geschäftspartners ergeben. Auch branchenspezifische Vorschriften sind denkbar; diese wurden hier nicht geprüft. Fragen Sie neue Kunden daher nach ihren Anforderungen.
Lieferschein Pflichtangaben: was auf den Lieferschein gehört
Die geprüften Steuer- und Umsatzsteuervorschriften schreiben keinen Inhalt für den Lieferschein vor; es gibt aber einen Standard aus der Praxis. Eingetragene Kaufleute und GmbH müssen auf Geschäftsbriefen an einen bestimmten Empfänger die Angaben nach § 37a HGB bzw. § 35a GmbHG machen, etwa Registergericht und Registernummer. Für Vordrucke im Rahmen einer bestehenden Geschäftsverbindung gilt jeweils eine Ausnahme nach Absatz 2. Ob ein Lieferschein als Geschäftsbrief einzustufen ist, wurde an dieser Stelle nicht geprüft. Unabhängig davon können die entsprechenden Angaben vorsorglich im Kopf der Vorlage aufgeführt werden.
Folgende Angaben sollten auf keinem Lieferschein fehlen:
Optional können Sie auf Ihre Lieferbedingungen oder einen Eigentumsvorbehalt hinweisen. Ob ein solcher Vermerk auf dem Lieferschein rechtliche Wirkung entfaltet, hängt von den vertraglichen Vereinbarungen ab und sollte im Zweifel rechtlich geprüft werden. Auf Preisangaben sollten Sie grundsätzlich verzichten. Warum das sinnvoll ist, erläutert der folgende Abschnitt.
Lieferschein, Rechnung, Auftragsbestätigung und Proforma-Rechnung im Vergleich
Vier Dokumente im Überblick, die im Geschäftsverkehr oft verwechselt werden:
| DOKUMENT | ZWECK | ENTHÄLT PREISE? | ZEITPUNKT |
|---|---|---|---|
| Auftragsbestätigung | Bestätigt die Bestellung und ihre Konditionen | meist ja | nach Eingang der Bestellung |
| Proforma-Rechnung | Vorab-Dokument über Wert und Inhalt, nicht als Abrechnung der Lieferung gedacht | ja | vor der Lieferung |
| Lieferschein | Begleitet die Ware, beschreibt Art und Menge | in der Regel nein | mit der Warenlieferung |
| Rechnung | Rechnet über die Lieferung ab, fordert Bezahlung | ja | mit oder nach der Lieferung |
Der wichtigste Unterschied betrifft Lieferschein und Rechnung. Nach § 14 Abs. 1 Satz 1 UStG ist eine Rechnung „jedes Dokument, mit dem über eine Lieferung oder sonstige Leistung abgerechnet wird, gleichgültig, wie dieses Dokument im Geschäftsverkehr bezeichnet wird". Ein Dokument mit der Überschrift „Lieferschein", das Einzelpreise, Gesamtbetrag und ein Zahlungsziel nennt, kann also umsatzsteuerlich eine Rechnung sein. Dann gelten für dieses Dokument auch die Pflichtangaben einer Rechnung. Wer das vermeiden will, hält den Lieferschein preisfrei.
Die Pflichtangaben einer Rechnung überschneiden sich nur teilweise mit dem Lieferschein: Auch die Rechnung nennt nach § 14 Abs. 4 Satz 1 Nr. 5 und 6 UStG die Menge und die Art der gelieferten Gegenstände sowie den Zeitpunkt der Lieferung. Alle übrigen Pflichtangaben, etwa Steuernummer, Rechnungsnummer und Entgelt, erklärt der Beitrag zum Thema Rechnung schreiben. Für Kleinunternehmer gibt es einen Leitfaden zur Kleinunternehmer-Rechnung, für die Phase davor den Beitrag Angebot erstellen.
Die Proforma-Rechnung ist ein Vorab-Dokument über Wert und Inhalt der Ware, nicht als Abrechnung der Lieferung gedacht. Die Auftragsbestätigung ersetzt weder Lieferschein noch Rechnung.
Spartipp für Gründer:
Wir haben die aktuell günstigsten und besten Buchhaltungsprogramme für Gründer und Selbstständige untersucht. Hier geht es zu unserem Software-Vergleich: Zum Anbietervergleich
Wann ein Lieferschein Teil der Rechnung wird
Eine Rechnung muss nicht aus einem einzigen Blatt bestehen. § 31 Abs. 1 UStDV erlaubt ausdrücklich: „Eine Rechnung kann aus mehreren Dokumenten bestehen, aus denen sich die nach § 14 Abs. 4 des Gesetzes geforderten Angaben insgesamt ergeben." In einem der Dokumente müssen dann Entgelt und Steuerbetrag zusammengefasst stehen, und dieses Dokument muss alle anderen Dokumente bezeichnen. Die Angaben müssen „leicht und eindeutig nachprüfbar sein".
Viele Unternehmen schreiben deshalb auf die Rechnung beispielsweise nur „Lieferung gemäß Lieferschein Nr. 2026-0417". Menge und Art der Ware ergeben sich dann aus dem Lieferschein. Er wird damit zum Bestandteil der Rechnung. Nach § 31 Abs. 4 UStDV genügt als Zeitpunkt der Lieferung der Kalendermonat, in dem geliefert wurde.
Wird der Lieferschein durch einen entsprechenden Verweis Bestandteil der Rechnung, kann er auch als Buchungsbeleg relevant sein. Da hierfür keine eindeutige gesetzliche Definition besteht, sollten Sie ihn vorsorglich zusammen mit der Rechnung aufbewahren.
Achtung!
Verweist Ihre Rechnung auf den Lieferschein, gehört er zur Rechnung. Nutzen Sie dann nicht die kurze Aufbewahrungsfrist für Lieferscheine, sondern bewahren Sie ihn wie die Rechnung selbst auf. Rechnungen sind nach § 14b Abs. 1 UStG acht Jahre aufzubewahren.
Lieferschein Aufbewahrungspflicht nach § 147 AO
Die Aufbewahrungspflicht regelt § 147 der Abgabenordnung (AO). Nach Absatz 1 sind unter anderem empfangene Handels- oder Geschäftsbriefe, Wiedergaben der abgesandten Geschäftsbriefe, Buchungsbelege und „sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind", geordnet aufzubewahren. Die Aufbewahrungsfrist beträgt nach Absatz 3 Satz 1 zehn Jahre für Bücher und Abschlüsse, acht Jahre für Buchungsbelege und sechs Jahre für die übrigen Unterlagen.
Für Lieferscheine enthält § 147 Abs. 3 AO eine Sonderregel. Satz 3 lautet: „Bei empfangenen Lieferscheinen, die keine Buchungsbelege nach Absatz 1 Nummer 4 sind, endet die Aufbewahrungsfrist mit dem Erhalt der Rechnung." Für abgesandte Lieferscheine endet die Frist nach Satz 4 „mit dem Versand der Rechnung".
Zwei Daten sollten Sie dabei auseinanderhalten:
| REGELUNG | INHALT | GILT SEIT |
|---|---|---|
| § 147 Abs. 3 Satz 3 und 4 AO | Frist für Lieferscheine ohne Buchungsbeleg-Funktion endet mit Erhalt bzw. Versand der Rechnung | Fassung vom 1. Januar 2017 (Art. 97 § 19a Abs. 1 EGAO) |
| § 147 Abs. 3 Satz 1 AO | Buchungsbelege sind 8 Jahre aufzubewahren | Fassung ab 1. Januar 2025, für alle bis Ende 2024 noch nicht abgelaufenen Fristen (Art. 97 § 19a Abs. 2 EGAO) |
Die Frist beginnt nach § 147 Abs. 4 AO mit dem Schluss des Kalenderjahrs, in dem der Geschäftsbrief empfangen oder abgesandt wurde oder der Buchungsbeleg entstanden ist. Ein Buchungsbeleg aus dem Jahr 2026 ist demnach bis zum Ende des Jahres 2034 aufzubewahren.
Für Kaufleute kommt das Handelsrecht hinzu. § 257 HGB verpflichtet jeden Kaufmann, Handelsbriefe sechs und Buchungsbelege acht Jahre aufzubewahren. Eine Sonderregel für Lieferscheine wie in der Abgabenordnung enthält der Wortlaut des § 257 HGB nicht. Ob und wie lange ein Lieferschein handelsrechtlich aufzubewahren ist, sollten Kaufleute daher mit ihrer Steuerberatung klären. Mehr dazu: Buchhaltung für Selbstständige.
Die Archivierung ist auch digital möglich: § 147 Abs. 2 AO erlaubt die Aufbewahrung auf Datenträgern, wenn sie den Grundsätzen ordnungsmäßiger Buchführung entspricht, die Wiedergabe mit dem Original bildlich übereinstimmt und die Daten während der gesamten Frist jederzeit verfügbar, unverzüglich lesbar und maschinell auswertbar sind. In der Praxis spricht man hier von GoBD-konformer Archivierung, siehe Buchhaltung in der Cloud.
Hinweis:
Die Aufbewahrungsfrist läuft nach § 147 Abs. 3 Satz 5 AO nicht ab, solange die Unterlagen für Steuern von Bedeutung sind, deren Festsetzungsfrist noch nicht abgelaufen ist. Prüfen Sie das vor dem Vernichten.
Lieferschein erstellen: Schritt für Schritt
Einen Lieferschein erstellen Sie am besten direkt aus dem Auftrag heraus:
- Auftrag prüfen: Gleichen Sie die Bestellung des Kunden mit dem ab, was tatsächlich versandbereit im Lager liegt.
- Stammdaten übernehmen: Absender, Empfänger, Lieferadresse, Kundennummer und Auftragsnummer kommen aus dem Auftrag.
- Lieferscheinnummer vergeben: Nutzen Sie die nächste freie Nummer aus Ihrem Nummernkreis.
- Positionen eintragen: Artikelnummer, Bezeichnung, Menge und Einheit je Artikel.
- Sendungsdaten ergänzen: Lieferdatum, Anzahl der Pakete und bei Bedarf das Gewicht.
- Kontrollieren und ausdrucken oder als PDF speichern: Legen Sie ein Exemplar in die Sendung und behalten Sie eine Kopie.
- Lieferschein und Rechnung verknüpfen: Nennen Sie die Lieferscheinnummer auf der Rechnung und legen Sie beide Dokumente zusammen ab.
Als Werkzeug genügt eine Dokumentvorlage in Word oder eine Tabelle in Excel. Wer regelmäßig Waren liefert, kann eine Buchhaltungs- oder Warenwirtschaftssoftware nutzen, die Lieferschein und Rechnung direkt aus demselben Auftrag erstellt. Mehr dazu finden Sie in unserem Beitrag Buchhaltung automatisieren.
Lieferschein Vorlage: so ist sie aufgebaut
Eine gute Lieferschein Vorlage folgt dem Aufbau eines Geschäftsbriefs mit einer Positionstabelle. Ein Muster:
| BEREICH | INHALT DER VORLAGE |
|---|---|
| Kopf | Logo, Firmenname, Anschrift, Telefon, E-Mail des Absenders, bei Kaufleuten und GmbH Registerangaben |
| Adressfeld | Name und Anschrift des Empfängers, abweichende Lieferadresse |
| Überschrift | „Lieferschein" und Lieferscheinnummer |
| Bezugszeile | Lieferdatum, Kundennummer, Auftragsnummer, Bestellnummer des Kunden |
| Positionstabelle | Pos., Artikelnummer, Bezeichnung, Menge, Einheit |
| Sendungsinfo | Anzahl Pakete, Gewicht, Vermerk Teillieferung |
| Hinweise | optional Lieferbedingungen, Vermerk zum Eigentumsvorbehalt |
| Fuß | Feld für Datum und Unterschrift des Empfängers |
Weitere Vorlagen für Verträge und Geschäftsdokumente finden Sie in der Übersicht Musterverträge und Vorlagen.
Teillieferungen, Retouren und digitale Lieferscheine
Bei Teillieferungen erstellen Sie für jede Sendung einen eigenen Lieferschein mit eigener Nummer. Vermerken Sie „Teillieferung" und die noch offenen Positionen. Die Rechnung kann dann auf alle zugehörigen Lieferscheine verweisen.
Bei Retouren hilft ein beigelegter Rücksendeschein, auf dem der Kunde Artikel und Grund einträgt. Das erleichtert die Bearbeitung von Reklamationen.
Digitale Lieferscheine lassen sich als PDF per E-Mail verschicken und elektronisch bestätigen. Für die Aufbewahrung gelten dieselben Regeln wie für Papier: Die Datei muss während der gesamten Aufbewahrungsfrist verfügbar und lesbar sein.
Die häufigsten Fehler
Diese Fehler lassen sich leicht vermeiden:
Zahlt ein Kunde nicht und Sie müssen eine Mahnung schreiben, ist ein unterschriebener Lieferschein ein wichtiger Beleg für die Zustellung.
Häufig gestellte Fragen
1. Ist ein Lieferschein Pflicht?
2. Was muss alles auf einem Lieferschein stehen?
3. Was ist der Unterschied zwischen Lieferschein und Rechnung?
4. Kann ein Lieferschein eine Rechnung ersetzen?
5. Wie lange muss man einen Lieferschein aufbewahren?
6. Muss ein Lieferschein unterschrieben werden?
7. Wie erstelle ich einen Lieferschein in Word?
Fazit
Der Lieferschein begleitet die Ware, ermöglicht die Kontrolle und verbindet Bestellung und Rechnung. Die geprüften Vorschriften regeln nicht seine Ausstellung, wohl aber die Aufbewahrung: Bei einem Lieferschein ohne Buchungsbeleg-Funktion endet die steuerliche Aufbewahrungsfrist mit Erhalt oder Versand der Rechnung, sofern er nicht noch für eine offene Festsetzungsfrist bedeutsam ist; diese Regel gilt seit dem 1. Januar 2017. Verweist die Rechnung auf ihn, behandeln Sie ihn vorsichtshalber als Buchungsbeleg mit acht Jahren Frist. Kaufleute klären zusätzlich die handelsrechtliche Frist.
Ihr nächster Schritt: Legen Sie eine einheitliche Lieferschein Vorlage mit Lieferscheinnummer, Auftragsbezug und Positionstabelle an und nennen Sie die Lieferscheinnummer auf jeder Rechnung. Klären Sie mit Ihrer Steuerberatung, welche Lieferscheine in Ihrem Betrieb als Buchungsbeleg gelten und wie lange Sie sie aufbewahren müssen.