Das Wichtigste auf einen Blick
Was ist ein KPI? Definition und Bedeutung
Die Abkürzung KPI steht für Key Performance Indicator, auf Deutsch etwa Schlüsselkennzahl, Leistungskennzahl oder Leistungsindikator. Die Definition im Gabler Wirtschaftslexikon lautet: „Key Performance Indicators (KPI) sind ausgewählte quantitative oder qualitative Kennzahlen, mit denen die für den Unternehmenserfolg wesentlichen Leistungen, Erfolgsfaktoren oder Prozesse gemessen und beurteilt werden."
Wichtig sind drei Teile: Ein KPI ist ausgewählt, also nicht jede Zahl aus der Buchhaltung. Er kann quantitativ oder qualitativ sein. Eine qualitative Größe wie die Kundenzufriedenheit lässt sich etwa über die Zahl der Reklamationen beobachten (Einordnung). Und er misst eine Leistung, einen Erfolgsfaktor oder einen Prozess, von dem dein Erfolg abhängt.
Die Bedeutung von KPIs liegt in der Steuerung. Das Existenzgründungsportal des Bundeswirtschaftsministeriums (BMWE) schreibt: „Beides zusammen, Kontrolle und Planung, machen Controlling aus." KPIs verbinden beides: Sie planen einen Wert, messen den tatsächlichen Wert und erkennen Abweichungen früh genug, um gegenzusteuern.
Kaplan und Norton fassten 1992 in der Harvard Business Review zusammen: „What you measure is what you get." Was du misst, lenkt deine Aufmerksamkeit. Deshalb lohnt eine sorgfältige Auswahl.
Kennzahl oder KPI: Wo liegt der Unterschied?
Jeder KPI ist eine Kennzahl, aber nicht jede Kennzahl ist ein KPI. Das Gabler Wirtschaftslexikon definiert Kennzahlen als „Zusammenfassung von quantitativen, d.h. in Zahlen ausdrückbaren Informationen für den innerbetrieblichen (betriebsindividuelle Kennzahlen) und zwischenbetrieblichen (Branchen-Kennzahlen) Vergleich". Zum Unterschied schreibt das Lexikon: „Im Unterschied zu allgemeinen Kennzahlen konzentrieren sich KPI auf solche Größen, die für die Beurteilung und Erreichung festgelegter Ziele von besonderer Bedeutung sind."
Das „Key" im Begriff, also „Schlüssel", ist damit der entscheidende Zusatz gegenüber einem einfachen Performance Indicator (PI) oder einer allgemeinen Kennzahl.
| Merkmal | Kennzahl | KPI |
|---|---|---|
| Grundlage | In Zahlen ausdrückbare Information | Ausgewählte Kennzahl, quantitativ oder qualitativ |
| Zweck | Vergleich im Betrieb oder zwischen Betrieben | Beurteilung und Erreichung festgelegter Ziele |
| Auswahl | Alles, was sich zählen und rechnen lässt | Nur Größen, die für den Unternehmenserfolg wesentlich sind |
| Beispiel | Zahl der Filialen, Absatz eines Produkts | Umsatz pro Kunde, wenn dein Ziel höhere Aufträge je Kunde sind |
Ob eine Kennzahl zum KPI wird, hängt also von deinen Zielsetzungen ab (Einordnung).
Welche Arten von Kennzahlen gibt es?
Das Gabler Wirtschaftslexikon ordnet Kennzahlen nach drei Gesichtspunkten.
Nach der Methode: Grund- und Absolutzahlen wie Einzelzahlen, Summen (Gesamtumsatz), Differenzen (Gewinn) und Mittelwerte sowie Gliederungszahlen, Beziehungszahlen und Indexzahlen.
Nach dem Inhalt: Mengengrößen (Absatz, Mitarbeiterzahl), Wertgrößen (Umsatz, Kosten, Gewinn) und Zeitgrößen (Termine und Fristen).
Nach dem zeitlichen Horizont: Zustandskennzahlen zu einem Zeitpunkt und Bewegungskennzahlen über einen Zeitraum.
Für Selbstständige sind Beziehungszahlen besonders nützlich (Einordnung). Sie setzen zwei Größen ins Verhältnis, etwa Gewinn und Umsatz. Ein Wert wie „24.000 € Gewinn" sagt ohne Bezug wenig; erst das Verhältnis macht ihn vergleichbar.
Frühindikatoren und Ergebniskennzahlen
Eine wichtige Unterscheidung stammt aus der Balanced Scorecard. Anfang der 1990er-Jahre führten Robert S. Kaplan und David P. Norton nach Angaben des Gabler Wirtschaftslexikons ein Forschungsprojekt mit zwölf US-amerikanischen Unternehmen durch. Ergebnis war ein Konzept, in dem „die traditionellen finanziellen Kennzahlen durch eine Kunden-, eine interne Prozess- und eine Lern- und Entwicklungsperspektive ergänzt" werden. Dabei treten „vorlaufende Indikatoren bzw. Leistungstreiber" an die Seite von Ergebniskennzahlen.
Übertragen auf Selbstständige bedeutet das (Einordnung):
Eine sinnvolle Auswahl kombiniert beide Sichten. Wer nur den Gewinn misst, erkennt Probleme spät.
Erfolgreich gründen mit Gründercoaching
Die richtigen KPIs auswählen: in fünf Schritten
Das Existenzgründungsportal schreibt: „Welche Kennzahlen für Ihr Unternehmen wichtig sind und in welchen Abständen Sie diese Kennzahlen prüfen sollten, hängt vor allem von der Größe des Unternehmens ab." Eine Standardliste für alle nennen die geprüften Quellen nicht. So findest du die richtigen KPIs:
- Ziel festlegen. Was willst du in welchem Zeitraum erreichen, etwa einen bestimmten Gewinn oder mehr Stammkunden?
- Erfolgsfaktor bestimmen. Wovon hängt die Zielerreichung ab: Zahl der Aufträge, Preis, Auslastung, Zahlungsmoral der Kunden?
- Kennzahl definieren. Lege Formel, Datenquelle und Rhythmus der Messung schriftlich fest, damit du jeden Monat gleich rechnest.
- Soll-Wert aus dem Plan ableiten. Den Zielwert übernimmst du aus deinem Businessplan oder deinen Vorjahreszahlen, nicht aus fremden Durchschnittswerten.
- Soll-Ist-Vergleich durchführen. Vergleiche regelmäßig Plan und Ist, suche die Ursache größerer Abweichungen und leite Maßnahmen ab.
Eine „ideale Anzahl" an KPIs nennen die geprüften Quellen nicht. Aus dem Wort „ausgewählt" folgt aber: lieber wenige Kennzahlen mit Bezug zu deinen Unternehmenszielen als eine lange Liste, die niemand auswertet (Einordnung).
KPI-Beispiele nach Geschäftsmodell
Die BMWE-Praxishilfe „Kennzahlen zur Unternehmenssteuerung für kleinere Unternehmen" nennt Beispielkennzahlen unter anderem in den Bereichen Leistung, Kunden, Finanzen und Zukunft. Die folgende Tabelle ordnet eine Auswahl typischen Geschäftsmodellen zu. Die Zuordnung ist eine Einordnung der Redaktion und enthält keine Zielwerte.
| Geschäftsmodell | Mögliche KPIs | Fundstelle / Einordnung |
|---|---|---|
| Freelancer, Dienstleister mit Stundensätzen | Auslastungsquote, Umsatz pro Kunde, Bestand offener Forderungen, Gewinn | Auslastung: eigene Beispielkennzahl; übrige: BMWE-Praxishilfe, Existenzgründungsportal |
| Handwerk, Agentur mit Angeboten | Auftragsbestand, Relation Angebote zu Aufträgen, Zahl der Reklamationen, Umsatz je Mitarbeiter | BMWE-Praxishilfe |
| Onlinehandel | Deckungsbeitrag je Produkt, Break-even-Menge, Zahl kaufender Kunden, Zahl Neukunden | Existenzgründungsportal, BMWE-Praxishilfe |
| Beratung, Coaching mit wiederkehrenden Kunden | Zahl langfristiger Kundenbeziehungen (etwa Rahmenverträge), Umsatz pro Kunde, Kundenverteilung (ABC-Kunden), Zahl Neukunden | BMWE-Praxishilfe |
Die Auslastung führt die Praxishilfe nicht; sie ist eine eigene Beispielkennzahl, eine Beziehungszahl im Sinne der Gabler-Einteilung.
Rechenbeispiel Auslastungsquote, Annahmen: Freelancer, Kalenderjahr, 1.600 verfügbare Arbeitsstunden (eigene Planannahme), 1.000 abgerechnete Stunden. Auslastungsquote = abgerechnete Stunden ÷ verfügbare Stunden × 100 = 1.000 ÷ 1.600 × 100 = 62,5 %. Das ist ein Beispiel, kein Zielwert. Zum Zusammenhang mit dem Preis: Stundensatz berechnen.
Marketing-KPIs wie Conversion Rate oder Öffnungsrate im Newsletter gehören in den Marketingplan; mehr dazu im Leitfaden Marketingplan erstellen. Zu den Kennzahlen der Kundenzufriedenheit zählt etwa der Net Promoter Score.
Tipp
Beginne mit den Grundposten des Existenzgründungsportals: Kosten, Umsatz, Gewinn und liquide Mittel. Ergänze ein bis zwei Frühindikatoren, etwa Auftragsbestand oder Angebotsquote.
Finanz-KPIs mit Formel und Rechenbeispiel
Alle Zahlen sind Beispiele mit Nettowerten ohne Umsatzsteuer, keine Richtwerte.
Umsatzrentabilität
Nach Gabler gibt die Umsatzrentabilität „das prozentuale Verhältnis des Jahresüberschusses zum erzielten Umsatz an" und lässt erkennen, „wie viel Cent Gewinn mit jedem Euro Umsatz erwirtschaftet wurde". Das Lexikon weist darauf hin, dass die Kennzahl in der Literatur unterschiedlich abgegrenzt wird. Eine Variante vor Steuern und Zinsen heißt auch EBIT-Marge. Weitere Rentabilitätskennzahlen sind Return on Investment (ROI) und Eigenkapitalrentabilität.
Rechenbeispiel, Annahmen: Einzelunternehmer, Gewinnermittlung per Einnahmen-Überschuss-Rechnung, Kalenderjahr, Betriebseinnahmen 80.000 €, Betriebsausgaben 56.000 €, also Gewinn 24.000 €. Umsatzrentabilität = Gewinn ÷ Umsatz × 100 = 24.000 ÷ 80.000 × 100 = 30 %.
Hinweis
Der „Jahresüberschuss" in der Gabler-Definition ist eine Größe aus dem handelsrechtlichen Jahresabschluss der Bilanzierer. Wer per EÜR ermittelt, setzt nach § 4 Abs. 3 Satz 1 EStG als Gewinn den Überschuss der Betriebseinnahmen über die Betriebsausgaben an. Im Beispiel wird dieser EÜR-Gewinn analog verwendet; das ist eine Einordnung, keine Lexikondefinition.
Deckungsbeitrag
Das Existenzgründungsportal definiert: „Der Deckungsbeitrag bezeichnet den Betrag, den ein Produkt bzw. eine Dienstleistung zur Deckung der Fixkosten in Ihrem Unternehmen leistet." In der einfachen Form rechnest du Preis minus variable Kosten je Stück.
Rechenbeispiel, Annahmen: Onlinehändler, ein Produkt, Nettopreis 40 €, variable Kosten 16 € je Stück (Einkauf, Versand, Zahlungsgebühr), Absatz 500 Stück im Jahr. Stückdeckungsbeitrag = 40 € − 16 € = 24 €. Deckungsbeitrag gesamt = 24 € × 500 = 12.000 €. Mehr dazu im Beitrag Deckungsbeitrag berechnen.
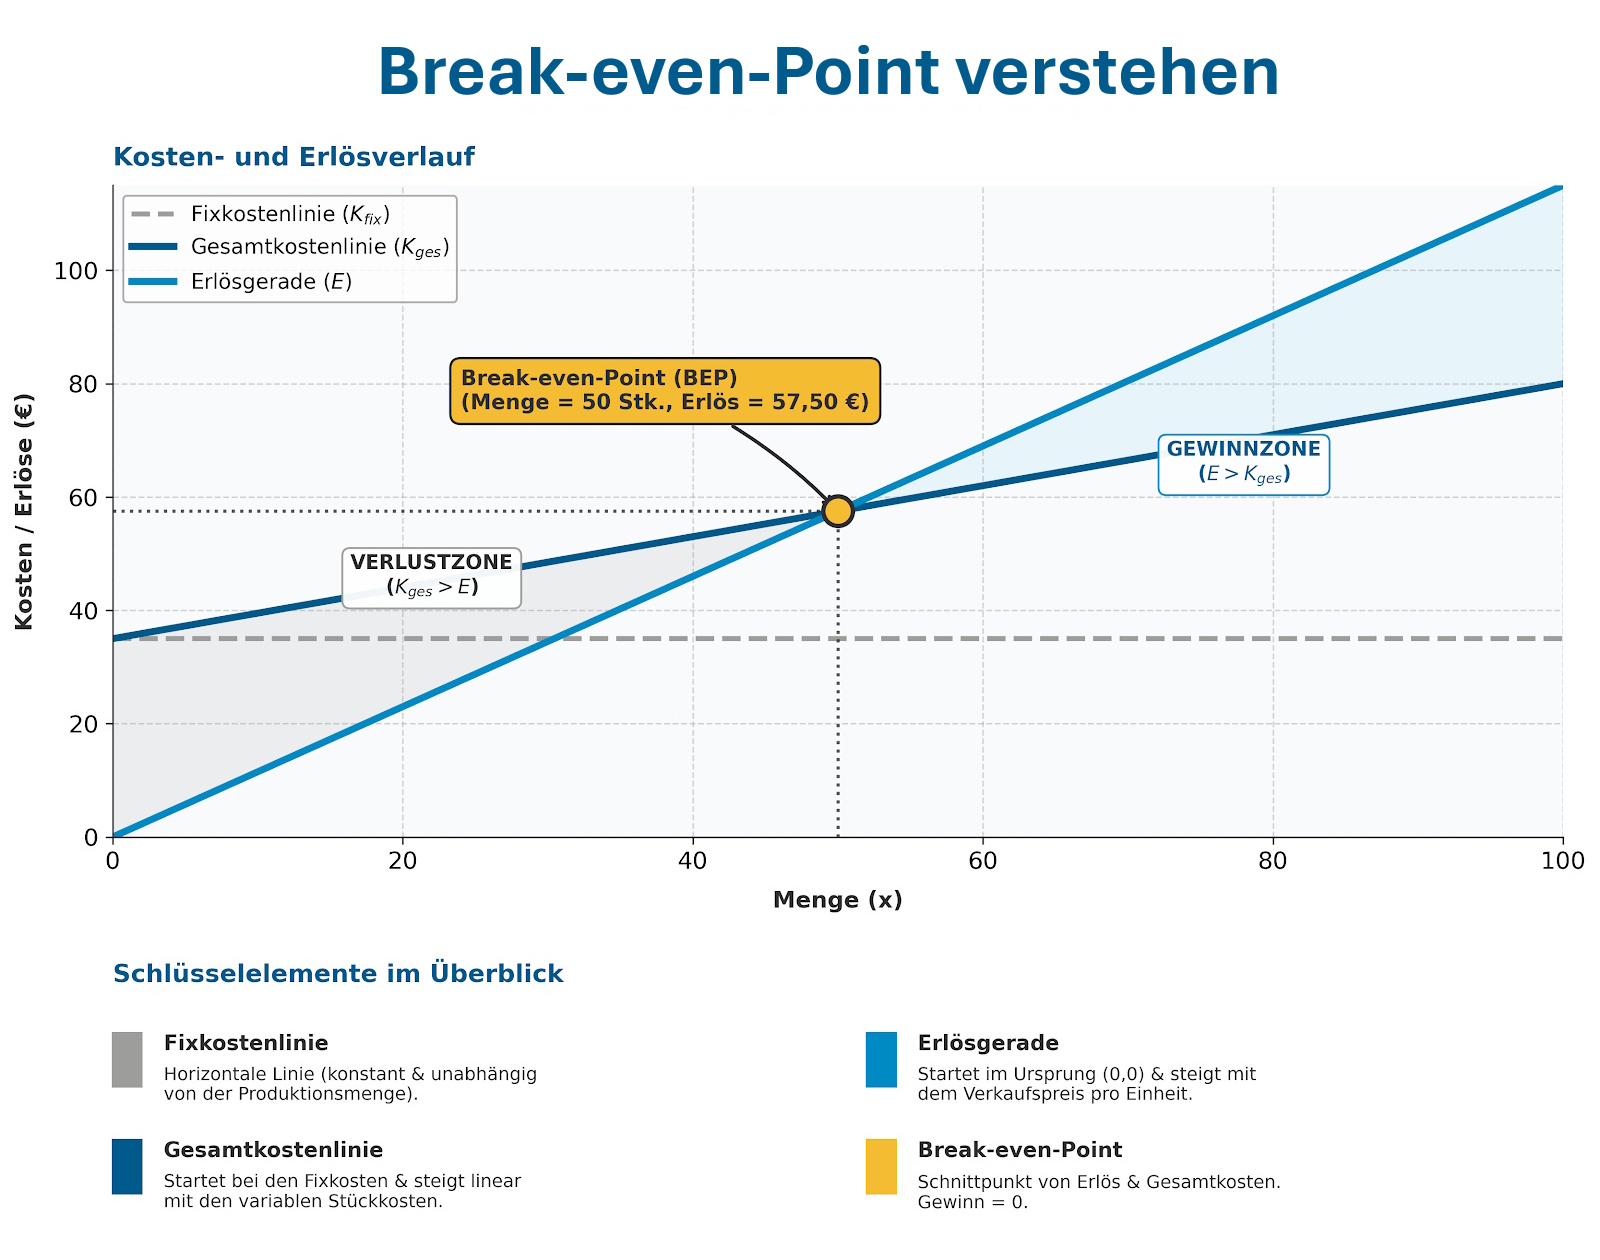
Break-even-Menge
Der Break-even-Punkt zeigt nach dem Existenzgründungsportal an, „ab welcher Absatzmenge alle Kosten gedeckt sind". Gabler nennt als Annahmen gleichbleibende Fixkosten, proportionale variable Kosten und konstante Preise.
Rechenbeispiel, Annahmen wie beim Deckungsbeitrag, zusätzlich Fixkosten von 36.000 € pro Jahr. Break-even-Menge = Fixkosten ÷ Stückdeckungsbeitrag = 36.000 ÷ 24 = 1.500 Stück im Jahr. Schritt für Schritt: Break-even-Point berechnen.
Angebotsquote und Umsatz pro Kunde
Liquidität
Gabler beschreibt den Liquiditätsgrad als „Kennzahl, die das Verhältnis von flüssigen Mitteln zu Zahlungsverpflichtungen ausdrückt" und unterscheidet Liquidität 1., 2. und 3. Grades. Einfacher sind die Größen der Praxishilfe: Guthaben in Kasse und auf der Bank sowie der Bestand offener Forderungen. Zur Vorausplanung dient die Liquiditätsplanung, zum Verfolgen offener Rechnungen das Forderungsmanagement.
Achtung!
Ein Gewinn-KPI sagt nichts über deine Zahlungsfähigkeit. Das Existenzgründungsportal nennt die liquiden Mittel als eigenen Posten. Beobachte Kontostand und Forderungen getrennt vom Gewinn.
KPIs und Ziele: der Bezug zu SMART und OKR
Ein KPI misst, ob du ein Ziel erreichst. Das Ziel selbst musst du vorher formulieren. Ein bekanntes Muster dafür ist die SMART-Methode, die auf einen Artikel von George T. Doran in der Zeitschrift Management Review aus dem Jahr 1981 zurückgeht. Wie du Ziele nach diesem Muster formulierst, zeigt vorerst der Beitrag zur Bestimmung der Marketingziele.
Ein weiteres Zielsystem ist OKR (Objectives and Key Results). Für die Arbeit mit KPIs genügt der Grundsatz: Erst kommt das Ziel, dann die Kennzahl, die den Fortschritt sichtbar macht.
KPIs messen: Soll-Ist-Vergleich und Rhythmus
Das Existenzgründungsportal empfiehlt: „Legen Sie zuerst die Planzahlen (= Soll-Werte) fest. Überprüfen Sie dann am besten monatlich (ggf. auch wöchentlich oder täglich), ob und wie die Soll-Werte von den Ist-Werten abweichen (Soll-Ist-Vergleich)."
Zum Rhythmus schreibt die BMWE-Praxishilfe: „Die besonders wichtigen Kennzahlen sollten Sie wöchentlich oder zumindest monatlich ermitteln."
Eine wichtige Datenquelle ist die Betriebswirtschaftliche Auswertung. Laut Existenzgründungsportal wird eine BWA vierteljährlich oder monatlich erstellt, meist vom Steuerberater, und Banken erwarten bei Krediten meist ihre regelmäßige Vorlage. Mehr zur BWA. Frühindikatoren wie die Angebotsquote führst du dagegen selbst, etwa in einer eigenen Angebotsliste.
Für die monatliche Auswertung genügt ein fester Ablauf: Ist-Werte nach derselben Definition erfassen, Abweichungen zum Soll in Euro und Prozent berechnen, Ursachen notieren und eine Maßnahme für den nächsten Monat festlegen.
KPIs im Businessplan
Die ersten Plan-KPIs entstehen schon vor der Gründung: Im Finanzteil des Businessplans planst du Umsatz, Kosten, Gewinn und Liquidität, also genau die Grundposten, die das Existenzgründungsportal für das spätere Controlling nennt. Diese Planwerte sind die ersten Soll-Werte für deinen Soll-Ist-Vergleich.
Den Aufbau findest du im Bereich Businessplan und im Teil Finanzplan. Die Gewinnerwartung der ersten Jahre plant die Rentabilitätsvorschau. Wer den Plan strukturiert erarbeiten möchte, kann dafür auch den Businessplan-Generator von selbststaendigkeit.de nutzen.
Tipp
Übernimm die Plan-KPIs aus deinem Businessplan als Soll-Werte und vergleiche sie monatlich mit den Ist-Werten. So siehst du früh, welche Annahmen sich bewähren.
Zur Pflichtfrage: Das HGB verlangt im Lagebericht nach § 289 Abs. 1 Satz 3, „die für die Geschäftstätigkeit bedeutsamsten finanziellen Leistungsindikatoren" einzubeziehen; nichtfinanzielle Leistungsindikatoren gelten nach Abs. 3 nur für große Kapitalgesellschaften. Kleine Kapitalgesellschaften brauchen den Lagebericht nach § 264 Abs. 1 Satz 4 HGB nicht aufzustellen. Für Einzelunternehmer und Freiberufler sehen §§ 264 und 289 HGB keinen Lagebericht vor. Folgerung: Für diese Gruppen sind KPIs ein freiwilliges Steuerungsinstrument.
Typische Fehler bei KPIs
Häufig gestellte Fragen
1. Was ist ein KPI einfach erklärt?
2. Was ist der Unterschied zwischen KPI und Kennzahl?
3. Was ist ein KPI-Beispiel?
4. Welche Kennzahlen-Arten gibt es?
5. Was ist ein guter KPI?
6. Welche KPIs sind für Selbstständige wichtig?
7. Wie oft sollte man KPIs prüfen?
8. Müssen Selbstständige KPIs veröffentlichen oder melden?
Fazit
Ein KPI ist eine ausgewählte Kennzahl mit klarem Zielbezug. Daraus folgt für Selbstständige: wenige Kennzahlen passend zum Geschäftsmodell, eine Mischung aus Frühindikatoren und Ergebniskennzahlen und ein fester Rhythmus für den Soll-Ist-Vergleich. Kosten, Umsatz, Gewinn und liquide Mittel bilden die Basis; Soll-Werte leitest du aus dem eigenen Plan ab.
Dein nächster Schritt: Schreibe deine drei wichtigsten Ziele für die nächsten zwölf Monate auf, ordne jedem Ziel einen KPI mit Formel, Datenquelle und Soll-Wert zu und trage am Ende des ersten Monats die Ist-Werte ein.