Das Wichtigste auf einen Blick
Break-even Point direkt berechnen
Für die schnelle Berechnung des Break-even-Points benötigen Sie drei Werte: Ihre monatlichen Fixkosten, den Nettoverkaufspreis pro Einheit und die variablen Kosten pro Stück.
Redaktionshinweis zur Umsetzung: An dieser Stelle wird die separat übergebene, getestete Komponente break-even-point-berechnen.html eingebunden. Sie berechnet Stückdeckungsbeitrag, exakte und aufgerundete Break-even-Menge, Break-even-Umsatz und Sicherheitsmarge. Ist der Preis nicht höher als die variablen Stückkosten, erklärt sie, warum keine endliche Gewinnschwelle existiert.
Geben Sie Ihre Fixkosten, den Verkaufspreis und die variablen Stückkosten ein. Der Rechner ermittelt automatisch die Break-even-Menge, den Break-even-Umsatz und – bei Eingabe des tatsächlichen Absatzes – die Sicherheitsmarge. Optional berechnet er die benötigte Menge für einen Zielgewinn. Liegt der Deckungsbeitrag bei null oder darunter, erscheint eine Fehlermeldung mit konkreten Optimierungshinweisen.
Professionelle Buchhaltung mit Lexware Office
Alle Kunden von Selbstständigkeit.de können den Marktführer für Buchhaltungsprogramme jetzt kostenlos für 6 Monate testen! Der Vorteils-Rabatt ist flexibel monatlich kündbar.
Was bedeutet Break-even?
Der Break-even-Point – auch als Gewinnschwelle oder Kostendeckungspunkt bezeichnet – markiert in einem vereinfachten linearen Modell die Stelle, an der die Erlöse die Gesamtkosten decken. Oberhalb dieses Punkts entsteht unter unveränderten Annahmen ein positives Ergebnis; unterhalb befindet sich das Unternehmen in der Verlustzone.
Der Break-even-Point zeigt, ab welcher Menge das Modell einen Gewinn ausweist. Damit ist er eine wichtige Kennzahl in der Finanzplanung – sowohl für Gründer als auch für etablierte Unternehmen, die ein neues Produkt oder eine Preisänderung bewerten. Im Businessplan macht die Kennzahl sichtbar, ob die geplante Absatzmenge plausibel über der Gewinnschwelle liegt.
Im Unterschied zur Liquiditätsschwelle, die den Zeitpunkt beschreibt, ab dem Einnahmen die laufenden Ausgaben decken, fokussiert die Break-even-Analyse auf die Kostendeckung der gesamten Kostenstruktur inklusive Abschreibungen. Die Amortisationszeit hingegen betrachtet, wann eine Investition sich „zurückgezahlt" hat. Der Break-even-Point beantwortet eine andere Frage: Bei welcher Absatzmenge oder welchem Umsatz beginnt die Gewinnzone?
Hinweis:
Die Break-even-Menge ist dabei die Stückzahl, bei der das Unternehmen keinen Gewinn oder Verlust erzielt. Der Break-even-Umsatz ist der Umsatz, der zur Kostendeckung erforderlich ist. Beide Größen lassen sich mengenmäßig (Stück, Aufträge, Stunden) oder umsatzmäßig (Euro) ausdrücken.
Formel für die Gewinnschwelle
Stückdeckungsbeitrag bestimmen
Bevor Sie die Gewinnschwelle berechnen, müssen Sie den Stückdeckungsbeitrag kennen. Die Break-Even-Formel nutzt Fixkosten und variable Kosten als zentrale Eingangsgrößen.
Der Stückdeckungsbeitrag ist der Finanzierungsspielraum pro verkauftem Stück – also der Beitrag, den jede verkaufte Einheit zur Deckung der Fixkosten leistet:
Stückdeckungsbeitrag (db) = Nettoverkaufspreis (p) − variable Stückkosten (kv)
Fixkosten sind unabhängig von der Produktionsmenge. Dazu zählen Miete, Gehälter, Versicherungen und Abschreibungen – Kosten, die anfallen, egal ob Sie eine oder tausend Einheiten produzieren. Fixkosten umfassen also sämtliche Ausgaben, die bei einer Produktionsmenge von null identisch wären.
Variable Kosten hängen von der produzierten Menge ab. Sie beinhalten Material- und Versandkosten, Provisionen, Verpackung und alle weiteren Kosten, die pro Stück entstehen. Je mehr Sie produzieren, desto höher die variablen Gesamtkosten.
Achtung!
Gerade bei Dienstleistungsunternehmen ordnen viele Gründer Personalkosten fälschlich als variable Kosten ein. Festangestellte Mitarbeiter verursachen jedoch Fixkosten – nur externe Freelancer oder rein leistungsabhängige Vergütungen sind tatsächlich variabel. Diese fehlerhafte Zuordnung verzerrt den Deckungsbeitrag und damit das gesamte Ergebnis der Berechnung des Break-even-Points erheblich.
Break-even-Menge und -Umsatz
Die Formel zur Berechnung der Break-even-Menge lautet: Fixkosten geteilt durch den Stückdeckungsbeitrag. In Kurzschreibweise:
Die Break-even-Formel lautet: X = K(f) / (P - K(v))
Dabei steht X für die Break-even-Menge, K(f) für die Fixkosten, P für den Preis pro Einheit und K(v) für die variablen Kosten pro Einheit.
Den Break-even-Umsatz ermitteln Sie anschließend mit: x × P
Alternativ lässt sich der Break-even-Umsatz über die Deckungsbeitragsquote berechnen – besonders nützlich bei einem Mischsortiment, wo keine einheitliche Stückzahl existiert:
Break-even-Umsatz = Fixkosten ÷ Deckungsbeitragsquote
Die Deckungsbeitragsquote ergibt sich als Verhältnis von Deckungsbeitrag zu Umsatzerlösen.
Achtung!
Ergibt die Berechnung eine nicht-ganzzahlige Break-even-Menge, runden Sie auf – Sie können schließlich kein halbes Produkt verkaufen. Ist der Stückdeckungsbeitrag gleich null oder sogar negativ (db ≤ 0), existiert kein Break-even-Point. Jede weitere verkaufte Einheit vergrößert dann den Verlust, statt zur Kostendeckung beizutragen.
Rechenbeispiel
Beispiel 1: Produzierendes Unternehmen
Ein produzierendes Unternehmen hat monatliche Fixkosten von 50.000 €. Der Nettoverkaufspreis pro Stück beträgt 100 €, die variablen Stückkosten liegen bei 60 €.
| GRÖSSE | WERT |
|---|---|
| Fixkosten pro Monat | 50.000 € |
| Verkaufspreis pro Stück | 100 € |
| Variable Kosten pro Stück | 60 € |
| Stückdeckungsbeitrag | 40 € |
| Break-even-Menge | 1.250 Stück |
| Break-even-Umsatz | 125.000 € |
Die Berechnung im Detail:
- Stückdeckungsbeitrag: 100 € − 60 € = 40 €
- Break-even-Menge: 50.000 € ÷ 40 € = 1.250 Stück
- Break-even-Umsatz: 1.250 × 100 € = 125.000 €
Ab 1.251 verkauften Einheiten weist dieses vereinfachte Monatsmodell Gewinn aus. Jedes weitere Stück verbessert das Ergebnis unter unveränderten Preis- und Kostenannahmen um 40 Euro.
Beispiel 2: Dienstleistungsunternehmen
Bei Dienstleistern ersetzt die fakturierbare Zeit die klassische Stückzahl. Ein Beratungsunternehmen mit monatlichen Fixkosten von 120.000 €, variablen Kosten von 30 € pro Beratertag und einem Tagessatz von 1.200 € kalkuliert so:
Bei zehn Beratern und 20 Arbeitstagen pro Monat (200 verfügbare Tage) entspricht das einer Auslastung von rund 51 %. Die Break-even-Analyse zeigt hier also nicht nur die Verkaufsmenge, sondern auch die nötige Auslastung als entscheidende Ressourcen-Kenngröße.
Erfolgreich gründen mit Gründercoaching
Break-even im Diagramm verstehen
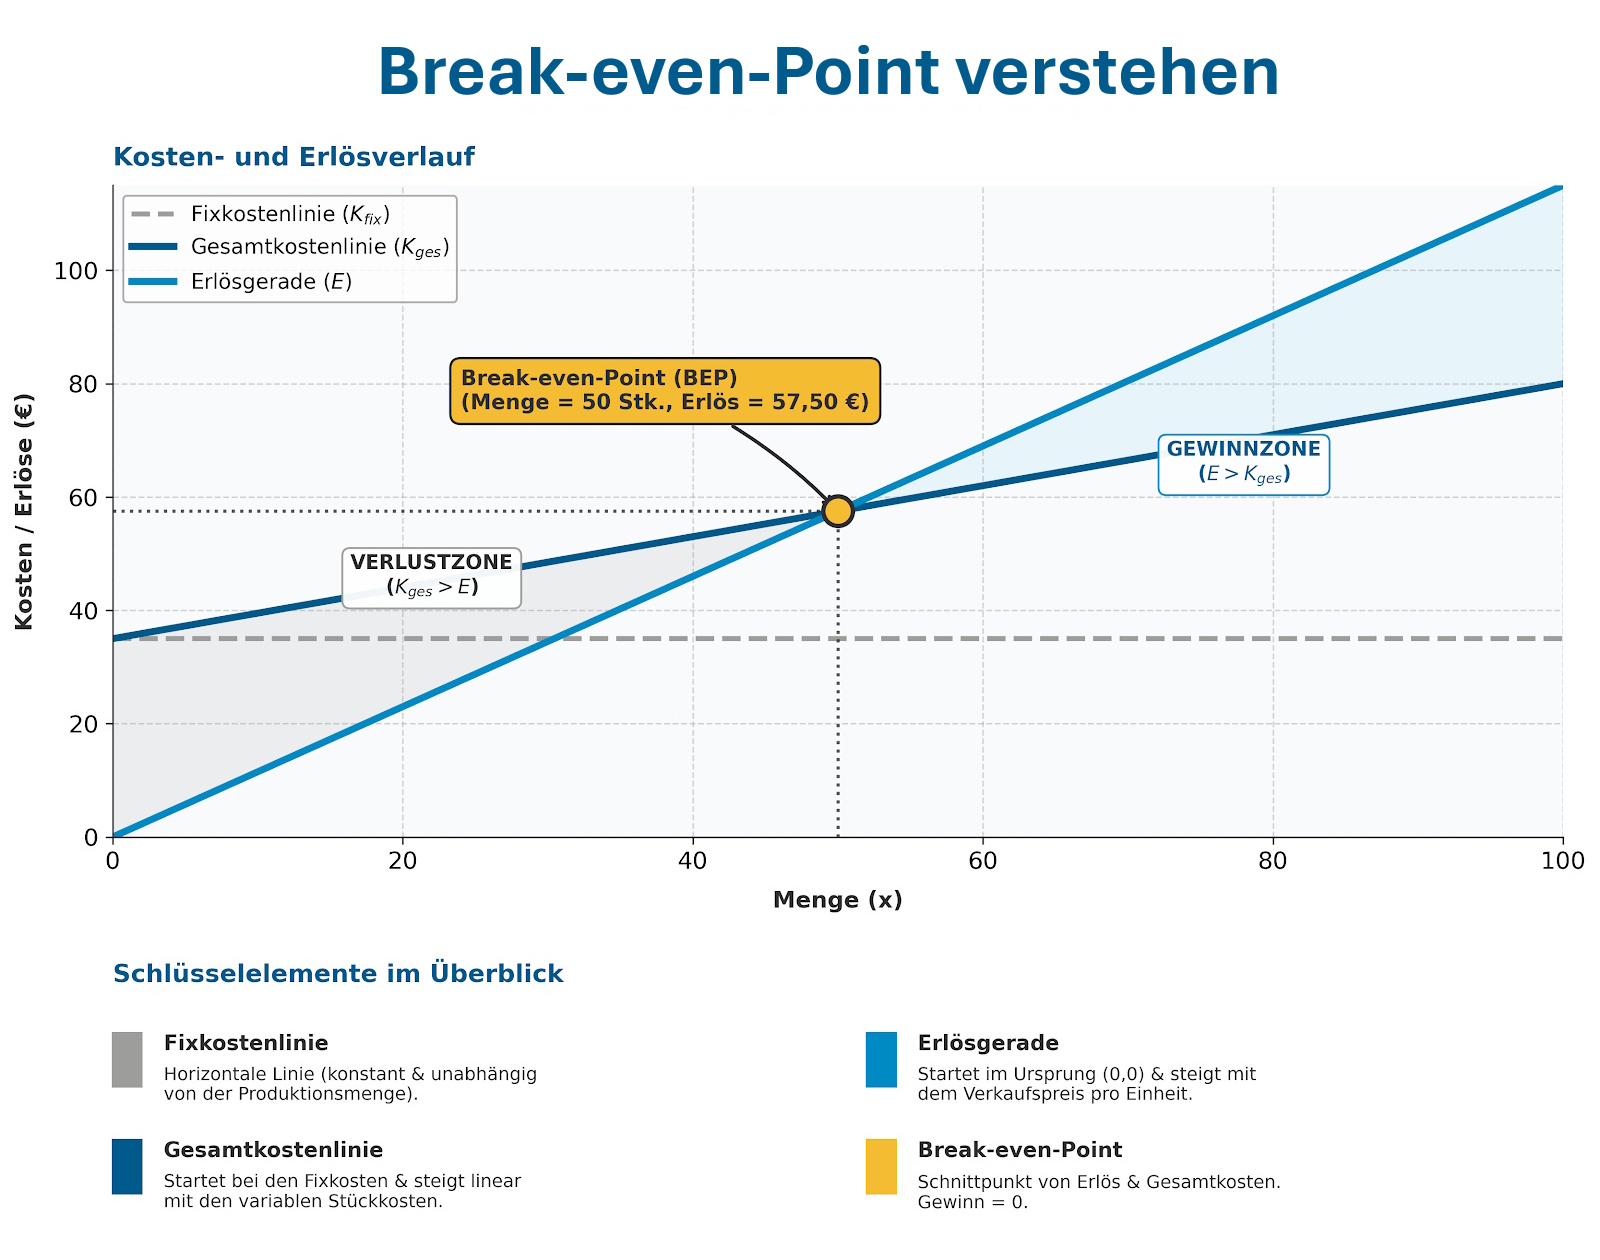
Im Break-even-Diagramm werden Kosten und Erlöse über der Menge aufgetragen. Die Darstellung macht die Zusammenhänge visuell greifbar:
Links vom Schnittpunkt befindet sich die Verlustzone – die Gesamtkosten übersteigen die Umsatzerlöse. Rechts davon liegt die Gewinnzone. Die Gewinnfunktion ergibt sich als Differenz zwischen Erlös- und Gesamtkostenlinie. Ihre Nullstelle ist genau der Break-even-Punkt.
Dieses Diagramm hilft besonders im Businessplan: Banken und Investoren sehen auf einen Blick, bei welcher Produktionsmenge das Geschäft profitabel wird und wie groß der Sicherheitspuffer bei der geplanten Absatzmenge ausfällt.
Drei Szenarien für Ihren Finanzplan
Eine einzelne Break-even-Berechnung liefert einen Anhaltspunkt – echte Entscheidungen erfordern jedoch mehrere Szenarien. Die Break-even-Analyse hilft, Risiken besser einzuschätzen und die Erfolgsaussichten eines Geschäftsmodells realistisch zu bewerten.
1. Basis-Szenario (realistisch)
Verwenden Sie Ihre erwarteten Werte für Preis, variable Kosten und Fixkosten. Das Ergebnis zeigt, ob Ihr Zielumsatz die Gewinnschwelle überschreitet und welche Verkaufsmenge realistisch erreichbar ist.
2. Worst-Case-Szenario (pessimistisch)
Kalkulieren Sie mit reduziertem Preis, steigenden variablen Kosten und geringerer Auslastung. Gerade bei Dienstleistern mit hohem Fixkostenanteil verschiebt sich die Gewinnschwelle dann nach oben. Die Analyse ergänzt den Liquiditätsplan, ersetzt ihn aber nicht: Zahlungszeitpunkte, Investitionen, Tilgungen und Steuern bildet die Grundformel nicht ab.
3. Best-Case-Szenario (optimistisch)
Höhere Preise, Effizienzgewinne in der Produktion oder Fixkostenoptimierung senken den BEP. Dieses Szenario ist relevant für Wachstumsplanung und zeigt, wie stark sich Maßnahmen zur Rentabilitätssteigerung auswirken.
| SZENARIO | PREIS | VARIABLE KOSTEN | FIXKOSTEN | BREAK-EVEN-MENGE |
|---|---|---|---|---|
| Basis | 100 € | 60 € | 50.000 € | 1.250 Stück |
| Worst Case | 90 € | 65 € | 55.000 € | 2.200 Stück |
| Best Case | 110 € | 55 € | 45.000 € | 819 Stück |
| Bei mehreren Produkten sollte der Break-Even-Point über den gewichteten Deckungsbeitrag berechnet werden, um den Produktmix korrekt abzubilden. Die Analyse pro Produktgruppe zeigt, welche Bereiche profitabel sind und wo Änderungen nötig werden. |
Sicherheitsmarge und Zielgewinn
Die Sicherheitsmarge (auch Sicherheitsabstand) gibt an, um wie viel Ihr tatsächlicher oder geplanter Umsatz über dem Break-even-Umsatz liegt. Ein Sicherheitsabstand kann helfen, unvorhergesehene Kosten abzudecken – etwa plötzliche Preiserhöhungen bei Rohstoffen oder unerwartete Ausgaben.
Berechnung der Sicherheitsmarge:
Beispiel: Ein Unternehmen erzielt 5 Mio. € Umsatz bei einem Break-even-Umsatz von 4 Mio. €. Der Sicherheitsabstand beträgt 1 Mio. €, der Sicherheitskoeffizient liegt bei 20 %. Das heißt: Der Umsatz könnte um 20 % sinken, bevor das Unternehmen in die Verlustzone gerät.
Zielgewinn einbeziehen:
Wollen Sie nicht nur die Kostendeckung, sondern einen bestimmten Gewinn erzielen, addieren Sie den Zielgewinn zu den Fixkosten:
Benötigte Menge = (Fixkosten + Zielgewinn) ÷ Stückdeckungsbeitrag
Bei 50.000 € Fixkosten, 40 € Stückdeckungsbeitrag und 10.000 € Zielgewinn ergibt sich: (50.000 + 10.000) ÷ 40 = 1.500 Stück. Damit verschieben Sie die Berechnung von der reinen Gewinnschwelle hin zu einer echten Zielplanung für Ihren Erfolg.
Perfekte Internet-Domain für Ihre Geschäftsidee sichern
Ihre Website ist Ihre Visitenkarte im Internet. Sichern Sie sich daher die Wunsch-Domain, die optimal zu Ihrer Geschäftsidee passt - einfach & günstig mit IONOS! So sind Sie Ihrer Konkurrenz einen Schritt voraus.
Grenzen der Break-even-Analyse
So wertvoll die Gewinnschwellenanalyse als Instrument ist – sie basiert auf Vereinfachungen, deren Grenzen Sie kennen sollten:
Trotz dieser Einschränkungen bleibt die Break-even-Analyse ein grundlegendes Werkzeug für unternehmerische Entscheidungen – vorausgesetzt, Sie interpretieren das Ergebnis nicht als Scheingenauigkeit, sondern als Orientierungswert innerhalb Ihrer Szenarien.
Häufige Fragen
1. Wie oft sollte ich den Break-even-Point neu berechnen?
2. Kann der Break-even-Point auch negativ sein?
3. Funktioniert die Break-even-Analyse auch bei Dienstleistungen ohne klassische Stückzahl?
4. Was ist der Unterschied zwischen Break-even-Point und Cash-Break-even?
5. Wie berücksichtige ich Inflation und Kostensteigerungen?
6. Was bedeutet es, wenn mein Break-even-Point nicht realistisch erreichbar ist?
Fazit
Der Break-even-Point zeigt, ab welcher Absatzmenge oder welchem Umsatz die Erlöse die Gesamtkosten decken und die Gewinnschwelle erreicht ist. Grundlage der Berechnung sind Fixkosten, Verkaufspreis und variable Kosten, aus denen zunächst der Stückdeckungsbeitrag und anschließend die erforderliche Break-even-Menge ermittelt werden. Ergänzend ermöglichen Sicherheitsmarge, Zielgewinn und verschiedene Szenarien eine fundiertere Einschätzung von Rentabilität und wirtschaftlichen Risiken. Da die Break-even-Analyse auf vereinfachten Annahmen zu Kosten, Preisen und Absatzmengen beruht, sollte sie regelmäßig aktualisiert und gemeinsam mit weiteren Instrumenten der Finanz- und Liquiditätsplanung eingesetzt werden.